

«Мы на упрощёнке» — говорит клиент, и на этом разговор о налогах у него заканчивается. А у тебя начинается: какая ставка, наличные или безнал, квартал или месяц, не вылетел ли он из режима по выручке. Единый налог в Кыргызстане — самый массовый спецрежим и при этом самый недооценённый: он выглядит простым, пока не начнёшь считать по видам деятельности.
Разбираем режим целиком — кто может применять, что он заменяет, какие ставки у кого, когда платить и в каких ситуациях клиент из упрощёнки выпадает.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Что заменяет единый налог и что не заменяет. Таблица ставок по видам деятельности. Нулевая ставка для ИП и ставка 0,5% для торговли: условия. Период, отчёт, срок уплаты. Сигналы, что клиент перерос упрощёнку.
Что заменяет единый налог
Упрощённая система налогообложения — это один налог с выручки вместо трёх: налога на прибыль, НДС на облагаемые поставки и налога с продаж (глава 55 НК КР, статьи 418–426). Всё остальное остаётся: подоходный налог за работников как налоговый агент, страховые взносы, налог на имущество и налоги, которые упрощёнка не заменяет по определению.
Плательщиком могут быть ИП, организации, отдельные субъекты СЭЗ и те, кто ведёт деятельность за пределами Кыргызстана в предусмотренных кодексом случаях. Не могут — банки и страховые, инвестиционные фонды, профучастники рынка ценных бумаг, отдельные плательщики акциза, добытчики золота и других руд, операторы связи и интернета, поставщики тепла, электроэнергии и газа, а также все, кто уже применяет общий или другой специальный режим.
Три обязанности, которые идут в комплекте с режимом и которые клиенты любят забывать: применять ККМ, выписывать ЭСФ в установленных случаях и покупать товары для перепродажи с подтверждающими электронными документами. Единый налог не освобождает от документов — он их требует.
Ставки: кто сколько платит
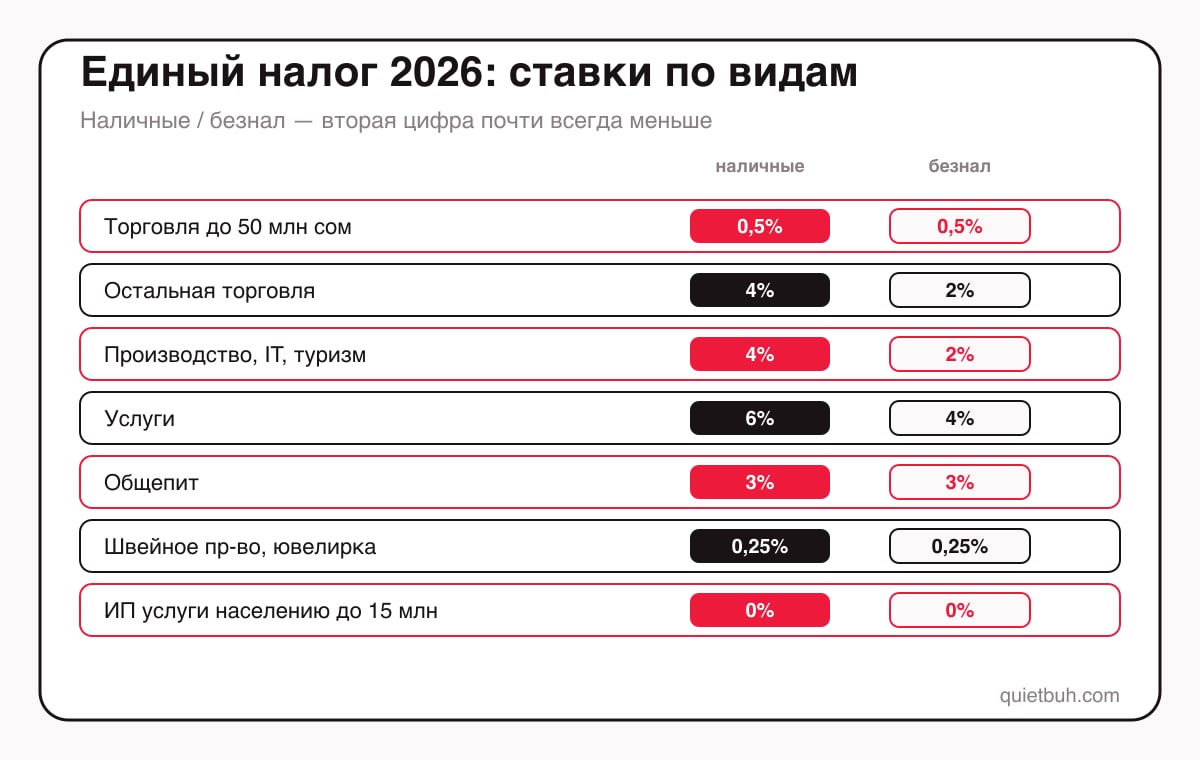
Ставки установлены статьёй 423 НК КР и зависят от вида деятельности и от того, наличными или безналично поступила выручка (данные ГНС КР на дату публикации):
- Торговля с выручкой до 50 млн сомов за последние 12 месяцев — 0,5% независимо от формы оплаты. Не для импортёров, экспортёров, дистрибьюторов, продавцов лекарств и медизделий и торговли в зонах особого режима.
- Остальная торговля — 4% наличными, 2% безналом.
- Производство, переработка сельхозпродукции, туроператоры и турагенты, разработка ПО — 4% / 2%.
- Услуги и всё, что не попало в другие строки, — 6% / 4%.
- Общепит — 3% в Бишкеке, Оше и на остальной территории.
- Швейное и текстильное производство, ювелирка — 0,25%.
- Сельхоззаготовители — 0,5%, заготовители молока — 0,25%.
- Сауны и бани — 5%; лотереи и бильярд — 8%; застройщики при продаже новых помещений — 4%.
Если у клиента несколько видов деятельности, налог считается отдельно по каждому — по своей ставке. Исключение сделано для торговли по ставке 0,5%, нулевой ставки ИП и резидентов Парка креативных индустрий.
Нулевая ставка для ИП: условия, которые проверяют
Часть 8 статьи 423 даёт ИП ставку 0% при реализации товаров, работ и услуг населению. Условия жёсткие, и каждое проверяется: выручка не больше 15 млн сомов за последние 12 месяцев подряд, применяется ККМ, нет наёмных работников (в торговле — не больше двух), страховые взносы уплачены, деятельность ведётся в одном торговом объекте. Не распространяется на лекарства, медизделия, ГСМ, дистрибьюторов и на тех, кто подпадает под признаки дробления.
Важная деталь: продажа товаров «обезличенному субъекту» — покупателю без ИНН в документе — облагается по ставке 4% даже у тех, кто в остальном платит 0,5% или 0%. Это одно из любимых мест для доначислений.
Период, отчёт и срок уплаты
Налоговый период — квартал для субъектов малого предпринимательства, включая новых; месяц — для среднего и крупного бизнеса, лотерей и тех, кто применяет режим условного начисления НДС на импорт (статья 424). Отчёт — не позднее 20-го числа месяца после периода, уплата — в тот же срок (статья 426). Какой период у конкретного клиента, написано в его регистрационной карте FORM STI-025 — не угадывай.
Когда клиент выпадает из режима
Кодекс обязывает при несоответствии условиям своевременно перейти на общий режим или сменить ставку. На практике сигналы такие: выручка торговли за 12 месяцев подошла к 50 млн; у ИП на нулевой ставке появился второй работник или вторая точка; клиент начал импорт из ЕАЭС или стал дистрибьютором; в продажах появились лекарства или ГСМ. Каждый из них — повод пересчитать режим до того, как это сделает налоговая. Как устроена такая диагностика по клиенту, мы разбирали в чек-листе первого разговора.
Переход на общий режим означает НДС с первого дня — порога по обороту в Кыргызстане нет. Что это меняет в учёте, смотри в шпаргалке по налогам КР, а где упрощёнка стыкуется с патентом — в разборе патента.
Чек-лист по клиенту на упрощёнке
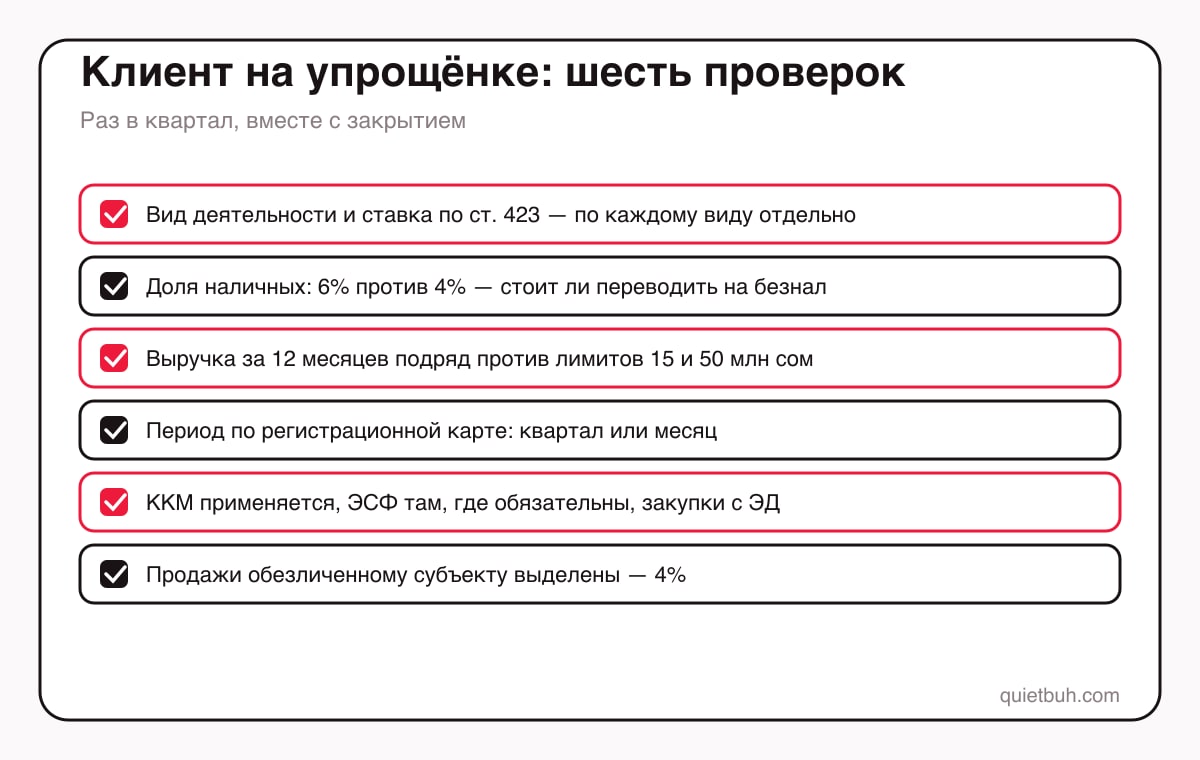
- Вид деятельности и ставка по статье 423 — по каждому виду отдельно.
- Доля наличных: при 6% против 4% разница в деньгах заметная — стоит ли переводить клиентов на безнал.
- Выручка за 12 месяцев подряд против лимитов 15 и 50 млн сомов — считается скользящим окном, а не по календарному году.
- Период в регистрационной карте: квартал или месяц.
- ККМ применяется, ЭСФ выписываются там, где обязательны, закупки подтверждены электронными документами.
- Продажи обезличенному субъекту выделены и обложены по 4%.
Проверим режим клиента на цифрах — бесплатно
Если сомневаешься, правильно ли клиент сидит на упрощёнке и не дешевле ли ему другой режим, — приходи на бесплатный разбор: посчитаем на его выручке единый налог, патент и общий режим и покажем, где риск и где переплата.
Частые вопросы
6% при наличной оплате и 4% при безналичной (статья 423 НК КР). Производство, туризм и разработка ПО — 4% и 2%, торговля — 0,5% при выручке до 50 млн сомов, иначе 4% и 2%.
ИП, оказывающий услуги населению, при выручке до 15 млн сомов за последние 12 месяцев, с ККМ, без наёмных работников (в торговле — не больше двух), с уплаченными страховыми взносами и в одном торговом объекте. Не распространяется на лекарства, медизделия, ГСМ, дистрибьюторов и дробление бизнеса.
Не позднее 20-го числа месяца, следующего за отчётным периодом. Период — квартал для малого предпринимательства, включая новых, и месяц для среднего и крупного бизнеса, лотерей и плательщиков режима условного начисления НДС на импорт.
Да. Применение ККМ, выписка ЭСФ в установленных случаях и закупка товаров с подтверждающими электронными документами — прямые обязанности плательщика единого налога по НК КР.
Источники
Нормы — по главе 55 Налогового кодекса КР (редакция от 6 августа 2026 года) и разделу ГНС КР «Единый налог». Проверено 12 октября 2026 года; ставки по отдельным категориям меняются — сверяйся перед расчётом.
Читайте также
Налоговый кодекс КР 2026: что изменилось — восемь главных правок для малого бизнеса и бухгалтера
Главные изменения налоговых правил Кыргызстана 2025–2026: с 1 сентября 2026 года...
Закон о бухгалтерском учёте КР: три размера бизнеса, стандарты и отчётность в 2026 году
Закон КР «О бухгалтерском учёте» № 76 делит бизнес по выручке за год и от этого ...
Страховые взносы в Кыргызстане 2026: тарифы за работников и ИП, сроки, пеня и амнистия
Страховые взносы в Кыргызстане в 2026 году за работников: 2,25% за счёт работода...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий