

«Какие вообще налоги платит бизнес в Кыргызстане?» — вопрос, который звучит и от начинающих бухгалтеров, и от опытных, которые пришли из другой страны. В кодексе ответ размазан по десяти разделам, а в разговорах с клиентами всё сводится к четырём-пяти строкам. Эта статья — те самые строки: что платится, по каким ставкам, когда и кем.
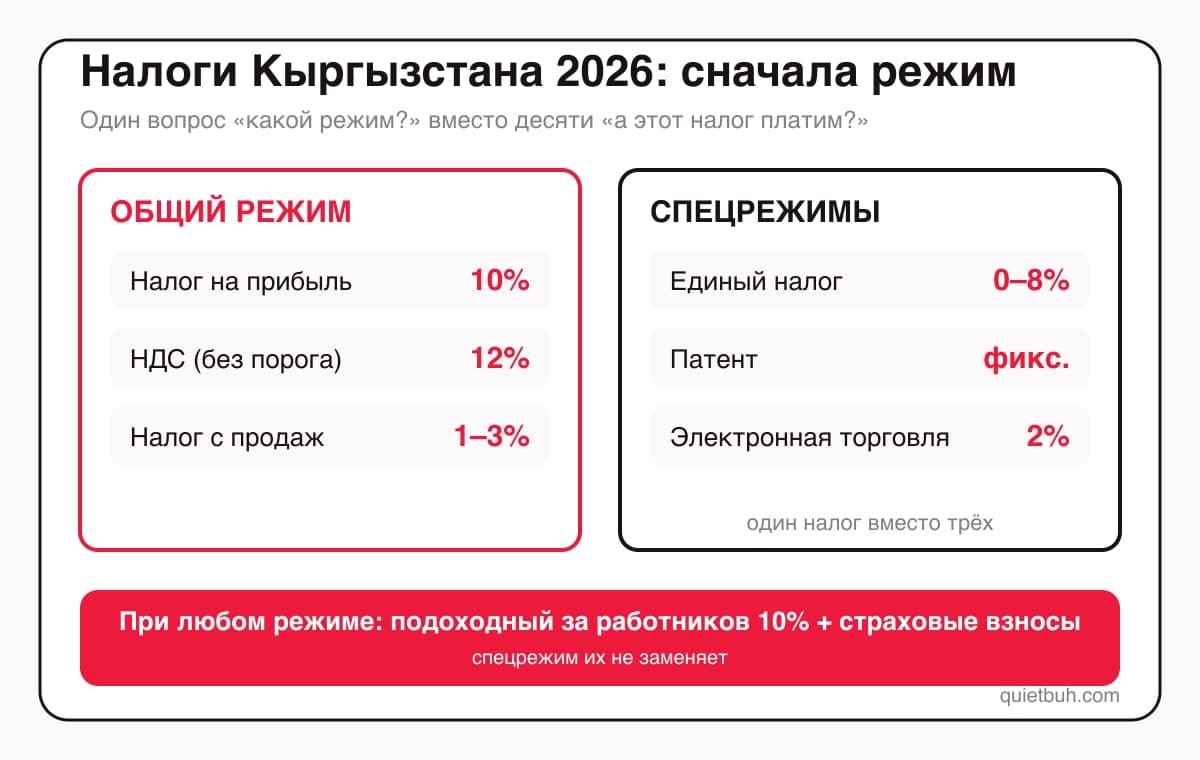
Главная мысль одна: в Кыргызстане всё начинается не с налога, а с режима. Определишь режим клиента — и список его налогов, сроков и документов соберётся сам.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Два режима и как понять, какой у клиента. Четыре налога общего режима — ПН, НсП, НДС и налог на прибыль — простыми словами. Спецрежимы: единый налог, патент, электронная торговля. Документы, без которых ставки не работают: ЭСФ, ККМ и что случилось с ЭТТН. И календарь сроков на одной картинке.
Сначала режим, потом налоги
У любого клиента в Кыргызстане есть «налоговый паспорт» — регистрационная карта FORM STI-025 в Кабинете налогоплательщика. В ней написано, какой режим применяется и какие обязательства есть. Это первый документ, который ты смотришь, принимая клиента, — раньше договора и раньше выписки.
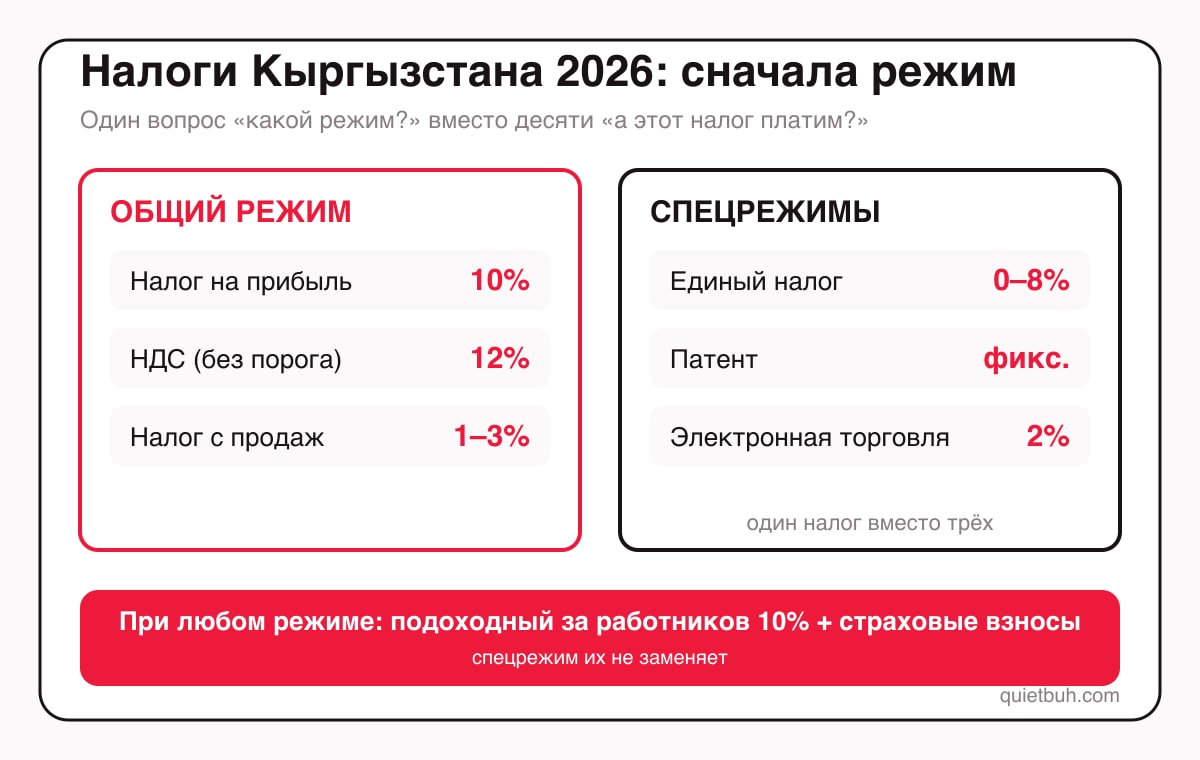
Режимов по сути два. Общий — набор из налога на прибыль, НДС, налога с продаж плюс подоходный налог за работников и страховые взносы. Специальные — когда один налог заменяет сразу три: единый налог (упрощёнка), патент, налог на электронную торговлю и ещё несколько отраслевых режимов. Подоходный за сотрудников и взносы платятся при любом режиме — их спецрежим не заменяет.
Четыре налога общего режима
ПН — подоходный налог
Это налог с доходов физических лиц. Ставка — 10% (статья 197 НК КР). Бизнес сталкивается с ним как налоговый агент: удерживает из зарплаты сотрудников и перечисляет в бюджет не позднее 20-го числа месяца, следующего за месяцем выплаты. Для отдельных категорий работников кодекс даёт пониженную ставку 5% — проверяй по статье, а не по памяти. ИП на общем режиме платит подоходный и со своего предпринимательского дохода.
НсП — налог с продаж
Налог, которого нет у соседей, и главный источник путаницы у бухгалтеров из России и Казахстана. Платится с выручки, ставка зависит от двух вещей — вида деятельности и того, облагается ли поставка НДС (статья 368 НК КР):
- поставки, облагаемые НДС: 1% для торговли и производства, 2% для всего остального;
- поставки, не облагаемые или освобождённые от НДС: 2% для торговли и производства, 3% для остальных;
- отраслевые ставки: банки 2%, сотовая связь 5%, застройщики при продаже новых помещений 2%.
Отчёт и уплата — ежемесячно, до 20-го числа. НсП считается с оборота, а не с прибыли, — поэтому для низкомаржинального бизнеса даже 1% заметен в деньгах.
НДС
Ставка — 12% (статья 254 НК КР). Самое важное отличие от соседей: порога регистрации по обороту нет. Субъект на общем режиме подлежит регистрации по НДС с даты налоговой регистрации или с даты перехода на общий режим (статья 255). То есть «мы маленькие, НДС нам не грозит» в Кыргызстане не работает — либо спецрежим, либо НДС с первого дня. Отчётность и уплата — не позднее 25-го числа месяца, следующего за отчётным (статья 319).
Налог на прибыль
Ставка — 10%. Платится с разницы между доходами и вычитаемыми расходами. Внутри года — предварительные платежи: ежеквартально, не позднее 20-го числа второго месяца после квартала (например, за первый квартал — до 20 мая). Годовой расчёт — в единой налоговой декларации. Для предварительных сумм и для итогового расчёта базы разные, и это одно из мест, где новички ошибаются чаще всего.
Как эти четыре налога стыкуются с учётом и с чем именно «не так» у бухгалтера из другой страны — мы разбирали в статье про отличия учёта в Кыргызстане.
Спецрежимы: один налог вместо трёх
Единый налог
Упрощённая система. Заменяет налог на прибыль, НДС на облагаемые поставки и налог с продаж. Ставки — по виду деятельности и форме оплаты (данные ГНС КР):
- торговля с выручкой до 50 млн сомов за 12 месяцев — 0,5% (кроме импортёров, экспортёров, дистрибьюторов и торговли в зонах особого режима);
- остальная торговля — 4% при наличной оплате, 2% при безналичной;
- производство, туризм, разработка ПО — 4% / 2%;
- услуги — 6% / 4%;
- общепит — 3%; швейное и текстильное производство — 0,25%;
- ИП без наёмных работников, оказывающий услуги населению, с выручкой до 15 млн сомов, в одном объекте и с ККМ — 0%.
Отчёт и уплата — до 20-го числа месяца после отчётного периода. Период — квартал, для отдельных категорий — месяц. Единый налог не отменяет ККМ и ЭСФ — наоборот, обязывает их применять.
Патент
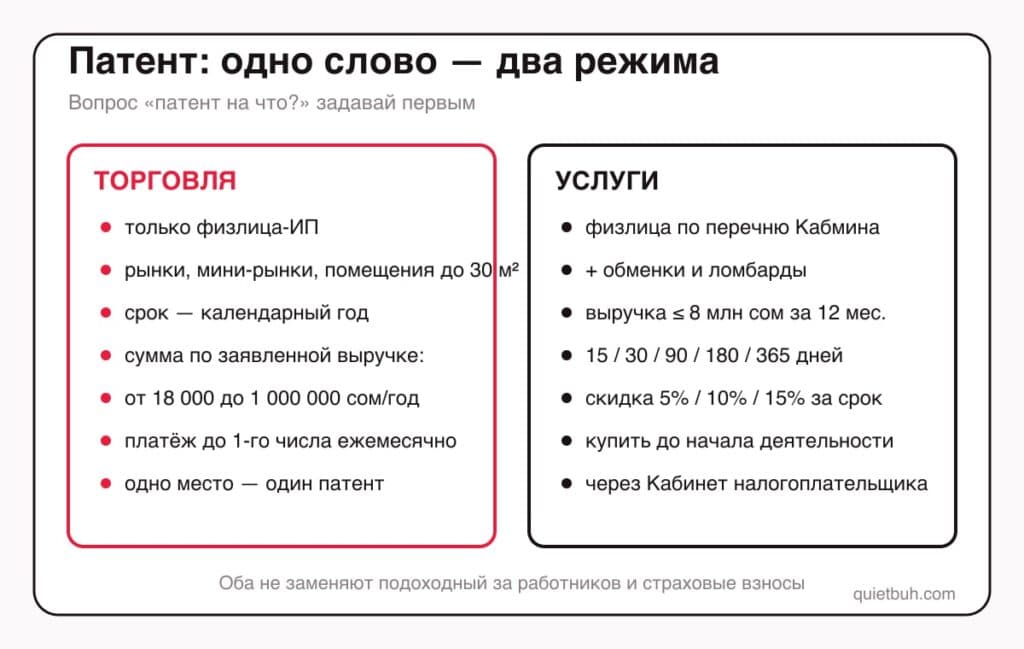
Фиксированная сумма вместо расчёта с выручки. С 2026 года патент разделён на два мира. Торговля — только для физлиц на рынках, мини-рынках и в помещениях до 30 м², покупается на год, сумма зависит от заявленной выручки: от 18 000 сомов в год за лоток до 1 000 000 за объект с оборотом свыше 200 млн. Услуги — по перечню Кабмина, лимит выручки 8 млн сомов за 12 месяцев, сроки 15, 30, 90, 180 или 365 дней со скидкой до 15% за длинный срок. Подробно — в отдельной статье про патент.
Электронная торговля — 2%
Для интернет-магазинов на кыргызском домене и операторов площадок: 2% с выручки вместо прибыли, НДС и НсП, расчёты — через отдельный счёт, отчёт и уплата поквартально до 20-го числа. Разбирали на примере клиента в статье про первого селлера.
Документы, без которых ставки не работают
ЭСФ. Электронный счёт-фактура обязателен для плательщиков НДС и большинства субъектов на едином налоге; освобождения точечные — например, услуги населению на ставке 0%. ККМ. Касса нужна при расчётах наличными и картами почти на любом режиме; для единого налога это прямое условие применения. ЭТТН. Здесь важная новость: с 1 сентября 2026 года обязательная ЭТТН отменена для всех товаров, кроме нефти и нефтепродуктов. Прослеживаемость бытовой техники из перечня ЕАЭС теперь идёт через ЭСФ 2.0. Если ты до сих пор требуешь ЭТТН от клиента с одеждой или мебелью — это лишняя работа.
Календарь: когда что платится
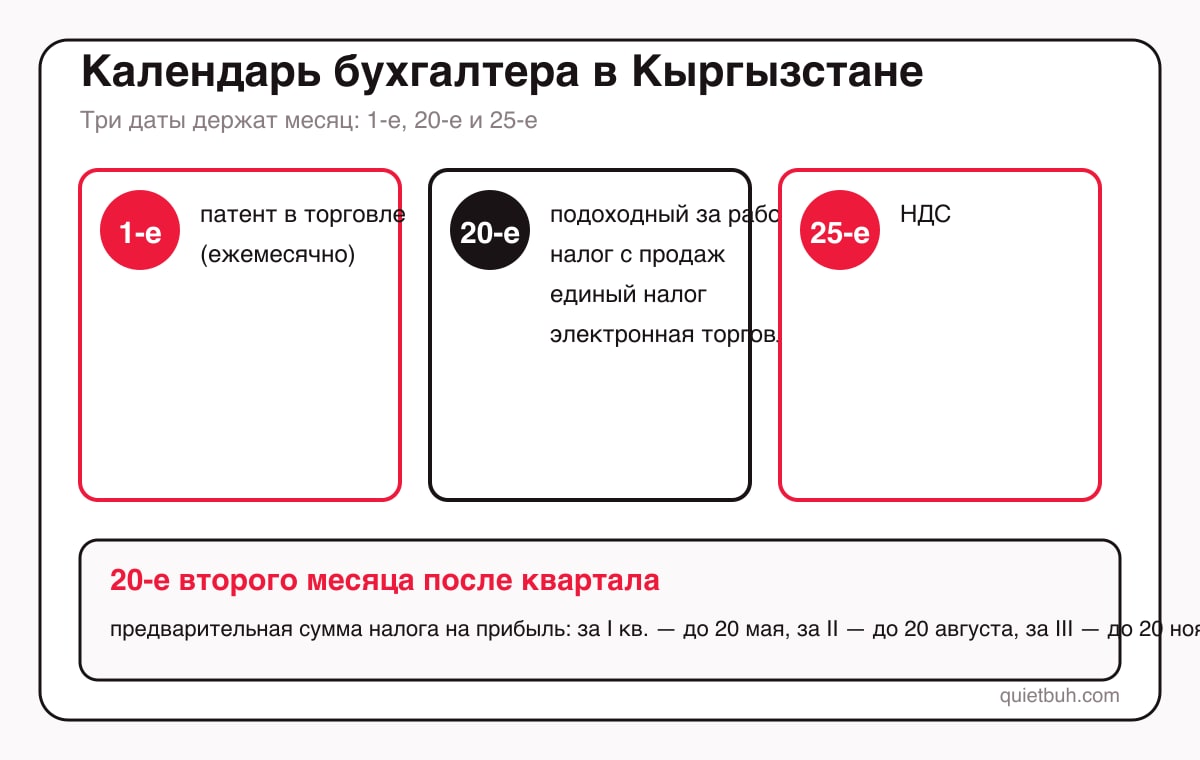
Если свести сроки к датам: 1-е число — патент в торговле (ежемесячно); 20-е — подоходный за работников, налог с продаж, единый налог и налог на электронную торговлю за отчётный период; 25-е — НДС; 20-е второго месяца после квартала — предварительная сумма налога на прибыль. Как уложить это в регламент — в чек-листе закрытия месяца, а квартальные хвосты — в чек-листе закрытия квартала.
Три ошибки, которые видно у новых клиентов
Считают НДС по российской логике. Ждут порога по обороту, которого нет, — и оказываются плательщиками НДС задним числом. Забывают про налог с продаж. На упрощёнке он внутри единого налога, а на общем режиме — отдельная строка каждый месяц. Путают период единого налога. У большинства квартал, но для части плательщиков месяц; проверяется по регистрационной карте, а не по привычке.
Разберём налоги твоего клиента — бесплатно
Если у тебя клиент в Кыргызстане и ты не уверена, правильно ли выбран режим и всё ли платится вовремя, — приходи на бесплатный разбор: за 60 минут пройдём по его регистрационной карте, соберём список налогов и сроков и найдём, где переплата или риск.
Ставки и сроки — по Налоговому кодексу КР в редакции на 6 августа 2026 года и разделам ГНС КР о едином налоге и патенте. Проверено 7 октября 2026 года; перед применением сверяйся с действующей редакцией.
Читайте также
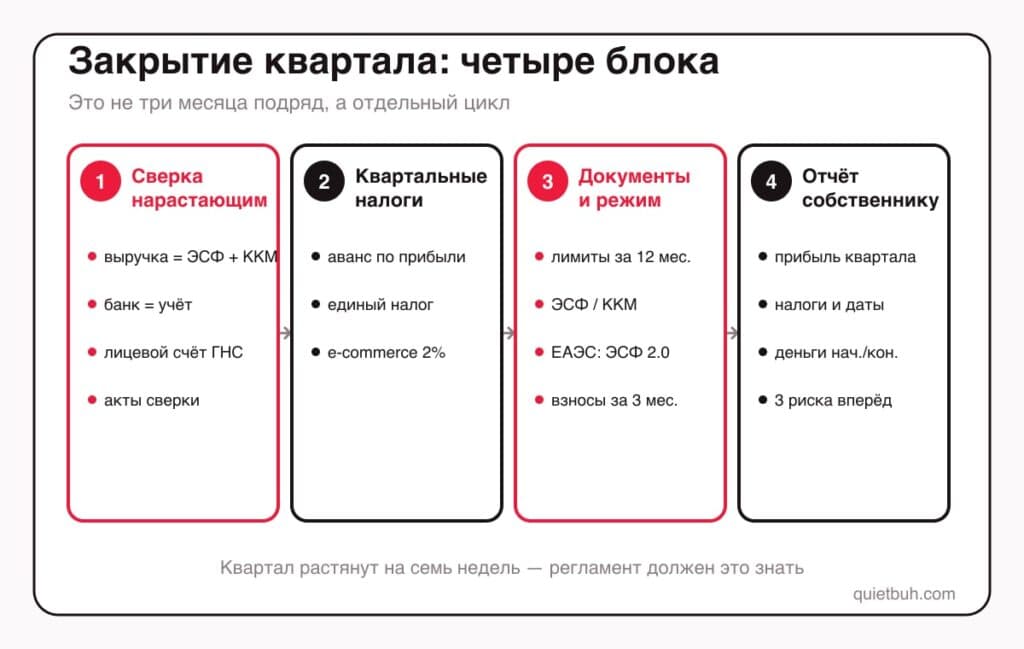
Закрытие квартала: чек-лист бухгалтера в Кыргызстане — налоги, сверка, отчёт собственнику
Месяц закрыт, отчёты ушли, выдохнула. А через две недели прилетает «а почему мы ...
Патент в Кыргызстане 2026: торговля и услуги, ставки, сроки и кому он запрещён
Патент — самый частый режим у мелких клиентов и самый недооценённый бухгалтерами...

Клиенты из России, когда живёшь в Кыргызстане: с чего начать
Рынок больше твоего города. Три вопроса до первого договора — статус, оформление...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий