

«Что там опять поменяли в кодексе?» — вопрос, на который бухгалтер в Кыргызстане должен отвечать клиенту сходу, потому что в 2025–2026 годах изменений было много, и половина из них касается именно малого бизнеса. Кто-то до сих пор считает по старым правилам: требует ЭТТН со всех, ждёт порога по НДС и покупает патент на торговлю на месяц.
Собрали главные изменения, которые действуют в 2026 году, в один список — с тем, что именно они меняют в работе бухгалтера. Без обзора всех 400 статей: только то, что встречается у типового клиента.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Восемь изменений с 2025–2026 годов: ЭТТН и прослеживаемость, патент, единый налог для ИП, Парк креативных индустрий, страховые взносы, НДС без порога, налог с продаж, амнистия пеней. Что проверить по каждому клиенту до конца года.
1. ЭТТН отменена, пришла прослеживаемость
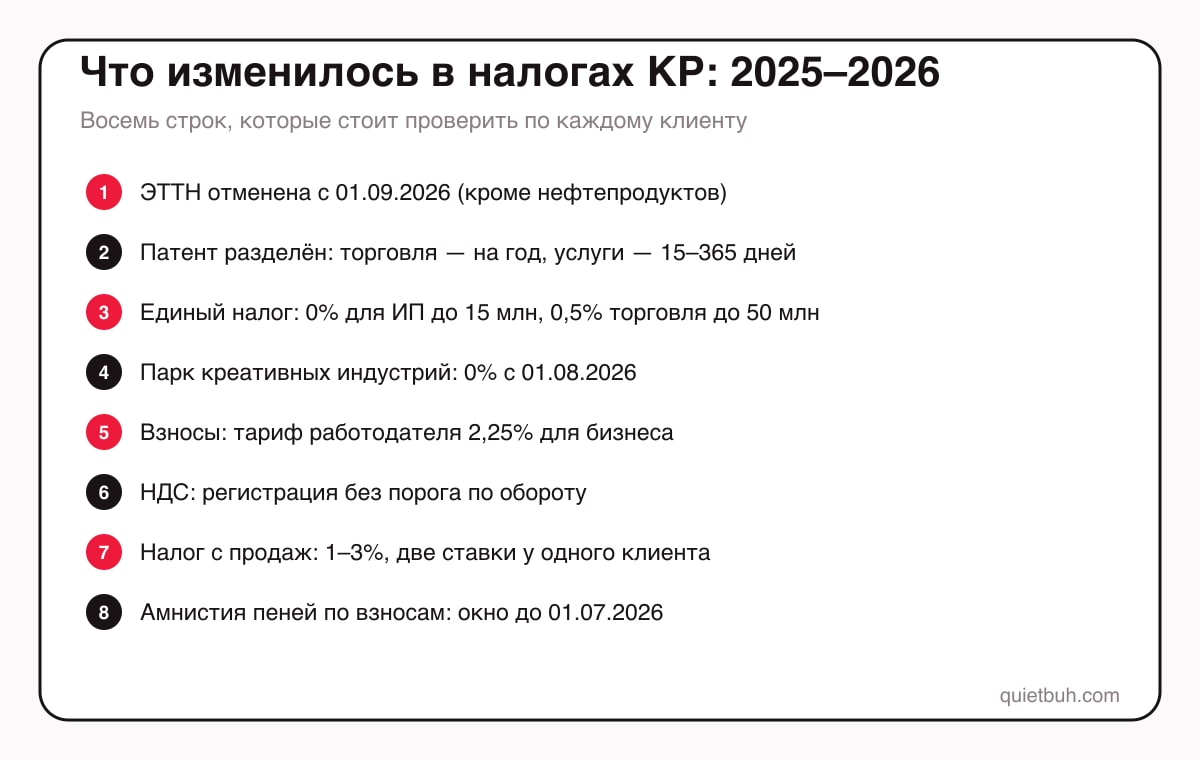
С 1 сентября 2026 года обязательная электронная товарно-транспортная накладная отменена для всех товаров, кроме нефти и нефтепродуктов (постановление Кабмина № 613 о системе прослеживаемости). Бытовая техника из перечня ЕАЭС прослеживается через ЭСФ 2.0. Что меняет: у клиентов с одеждой, мебелью, продуктами ЭТТН больше не нужна; у клиентов с ГСМ — порядок прежний; у продавцов техники — проверить Каталог товаров ГНС и остатки. Подробно — в статье про ЭСФ и ККМ.
2. Патент разделён на торговлю и услуги
Патент в торговле — только для физлиц на рынках, мини-рынках и в помещениях до 30 м², покупается на календарный год, сумма по заявленной выручке от 18 000 до 1 000 000 сомов в год, платёж до 1-го числа ежемесячно. Патент в услугах — по перечню Кабмина, лимит 8 млн сомов за 12 месяцев, на 15–365 дней со скидками до 15%. Что меняет: «куплю патент на месяц» в торговле больше не работает; второе торговое место — второй патент; склад вне точки — вылет из режима. Разбор — в статье про патент.
3. Единый налог: 0% для ИП и 0,5% для торговли
Часть 8 статьи 423 НК КР даёт ИП, работающим с населением, ставку 0% при выручке до 15 млн сомов за 12 месяцев, с ККМ, без наёмных работников (в торговле — до двух) и в одном объекте. Торговля с выручкой до 50 млн — 0,5% при любой форме оплаты. Что меняет: часть клиентов на 4–6% могут законно платить 0 или 0,5% — но каждое условие проверяется, а продажи «обезличенному субъекту» облагаются по 4%. Полный разбор — в статье про единый налог.
4. Парк креативных индустрий: ставка 0% с августа 2026
Для резидентов Парка креативных индустрий ставка единого налога была 1% с 1 января 2025 по 31 июля 2026 года и 0% с 1 августа 2026 по 31 июля 2031 года, затем снова 1% (часть 6 статьи 423). Применяется с первого числа месяца после уведомления дирекции Парка в налоговую. Что меняет: у клиентов из дизайна, медиа, IT-контента стоит проверить, подходят ли они под резидентство — это нулевой налог на пять лет.
5. Страховые взносы: тариф работодателя 2,25%
Для субъектов предпринимательства тариф работодателя — 2,25%, работника — 10%; 17,25% остался для отдельных категорий юрлиц. С 2026 года действует обновлённая Инструкция (постановление № 729 в редакции № 95 от 12 февраля 2026 года): пеня 0,09% в день с 21-го числа, потолок взносов — 20 СМЗ. Что меняет: пересчитать фонд оплаты труда клиентов по актуальному тарифу — экономия может быть кратной. Разбор — в статье про страховые взносы.
6. НДС: порога регистрации нет
Не новость 2026 года, но самая живучая ошибка: с редакции 2023 года (Закон № 78 от 3 апреля 2023 года) субъект на общем режиме подлежит регистрации по НДС с даты налоговой регистрации или перехода на общий режим — без порога по обороту (статья 255). Ставка 12%, отчёт и уплата до 25-го числа (статья 319). Что меняет: клиент либо на спецрежиме, либо плательщик НДС с первого дня; «мы маленькие, НДС нам не грозит» — не аргумент.
7. Налог с продаж: 1–3% и две ставки у одного клиента
Ставка зависит от вида деятельности и от того, облагается ли поставка НДС: 1% торговля и производство / 2% остальное по облагаемым поставкам, 2% / 3% по необлагаемым (статья 368); период — месяц, у малого бизнеса квартал, уплата до 20-го. С 2025 года уточнён порядок для простого товарищества. Что меняет: раздельный учёт выручки по видам деятельности обязателен, база — без НДС и без самого НсП. Разбор — в статье про налог с продаж.
8. Амнистия пеней по взносам
Закон № 243 от 29 октября 2025 года: пени, штрафы и санкции по страховым взносам на 1 января 2026 года списаны без заявления при установленных условиях; на 1 июля 2026 года — по заявлению, если основной долг погашен до 1 июля. Что меняет: у клиентов со старыми хвостами проверить, не осталась ли на лицевом счёте пеня, которую можно списать заявлением.
Что проверить по каждому клиенту до конца года
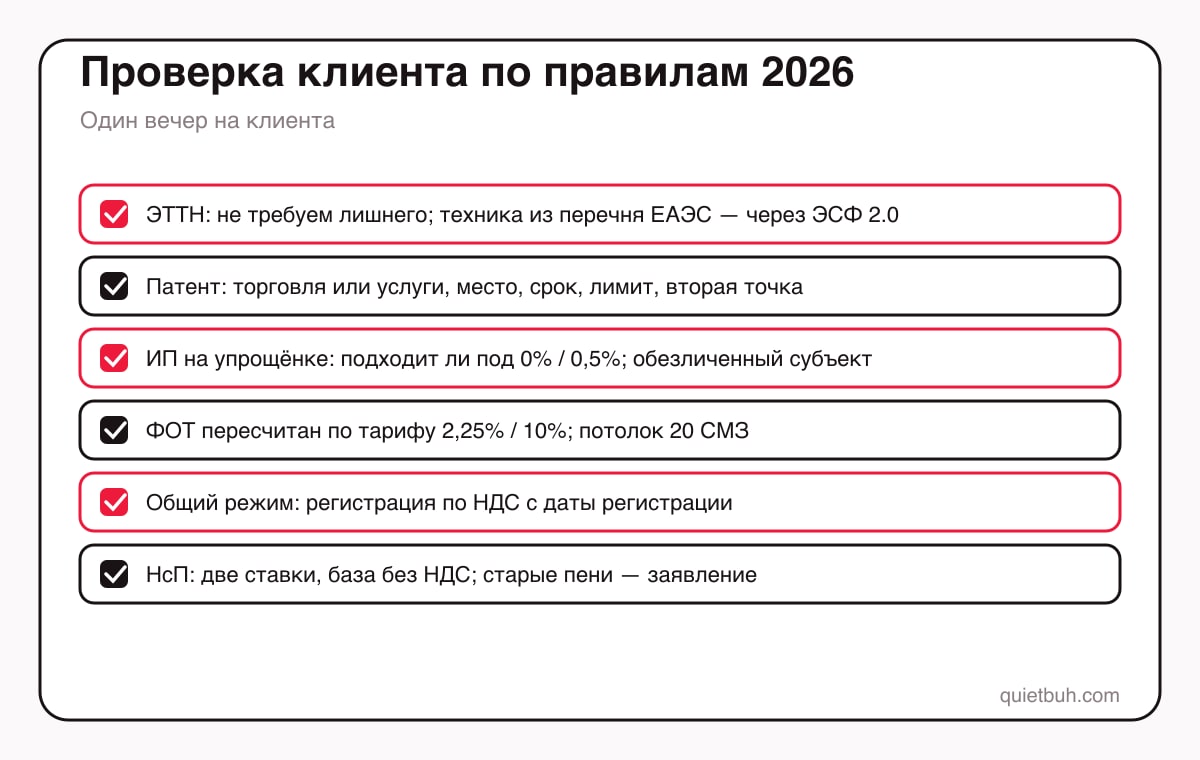
- Требуем ли ЭТТН там, где она больше не нужна; есть ли техника из перечня ЕАЭС.
- Клиент на патенте: торговля или услуги, место, срок, лимит, второй патент на вторую точку.
- ИП на упрощёнке: подходит ли под 0% или 0,5%, выделены ли продажи обезличенному субъекту.
- ФОТ пересчитан по тарифу 2,25% / 10%; потолок 20 СМЗ применён.
- Общий режим — регистрация по НДС есть с даты регистрации.
- НсП считается по двум ставкам и с базы без НДС.
- Старые пени по взносам — заявление на списание.
- Креативный бизнес — проверить резидентство Парка.
Все ставки и даты на одной странице — в шпаргалке по налогам Кыргызстана; как разложить это по регламенту — в чек-листе закрытия квартала.
Проверим твоих клиентов по правилам 2026 — бесплатно
Если клиентов несколько и нет времени пройти по каждому, — приходи на бесплатный разбор: за 60 минут пройдём по этому списку на твоих клиентах и отметим, где нужно действовать.
Частые вопросы
Отменена обязательная ЭТТН (кроме нефтепродуктов) с запуском системы прослеживаемости; патент разделён на торговлю и услуги; ИП на упрощёнке получили ставку 0% при выручке до 15 млн сомов; Парк креативных индустрий — 0% с 1 августа 2026 до 31 июля 2031; обновлена Инструкция по страховым взносам с пеней 0,09% в день и амнистией пеней.
Нет. С редакции 2023 года субъект на общем режиме подлежит регистрации по НДС с даты налоговой регистрации или перехода на общий режим. Ставка 12%, отчёт и уплата до 25-го числа.
Только по нефти и нефтепродуктам. Для остальных товаров обязательная ЭТТН отменена постановлением Кабмина о системе прослеживаемости; техника из перечня ЕАЭС отслеживается через ЭСФ 2.0.
Пени, штрафы и санкции по состоянию на 1 января 2026 года списаны без заявления при установленных условиях; задолженность на 1 июля 2026 года списывается по заявлению, если основной долг по взносам полностью погашен до 1 июля (Закон № 243 от 29 октября 2025 года).
Источники
Нормы — по Налоговому кодексу КР в редакции от 6 августа 2026 года (Законы № 78 от 03.04.2023, № 37 от 12.02.2025, № 243 от 29.10.2025, № 145 от 06.08.2026), разделам ГНС КР по единому налогу, патенту и страховым взносам и сообщению ГНС от 17 сентября 2026 года. Проверено 12 октября 2026 года.
Читайте также
Закон о бухгалтерском учёте КР: три размера бизнеса, стандарты и отчётность в 2026 году
Закон КР «О бухгалтерском учёте» № 76 делит бизнес по выручке за год и от этого ...
Страховые взносы в Кыргызстане 2026: тарифы за работников и ИП, сроки, пеня и амнистия
Страховые взносы в Кыргызстане в 2026 году за работников: 2,25% за счёт работода...
ЭСФ и ККМ в Кыргызстане: кто обязан, кто освобождён и что стало с ЭТТН в 2026 году
В Кыргызстане касса обязательна почти всем: по статье 128 НК КР расчёты с населе...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий