

Налоговый кодекс бухгалтеры знают наизусть, а закон о бухгалтерском учёте открывают раз в карьере. Между тем именно он решает, по какому стандарту вести учёт клиента, кому и когда сдавать финансовую отчётность и нужен ли аудит. И именно здесь кроется разница между «веду учёт для налоговой» и «веду учёт по закону».
Разбираем Закон КР «О бухгалтерском учёте» в действующей редакции: кого он касается, как делит бизнес по размеру, что и куда сдавать и чем это отличается от налогового учёта.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Что регулирует закон и чем бухучёт отличается от налогового. Три размера бизнеса и три стандарта: упрощённые правила, МСФО для МСП, МСФО. Финансовая отчётность: состав, кому, когда. Аудит и субъекты публичного интереса. Что из этого реально проверяют.
Что регулирует закон
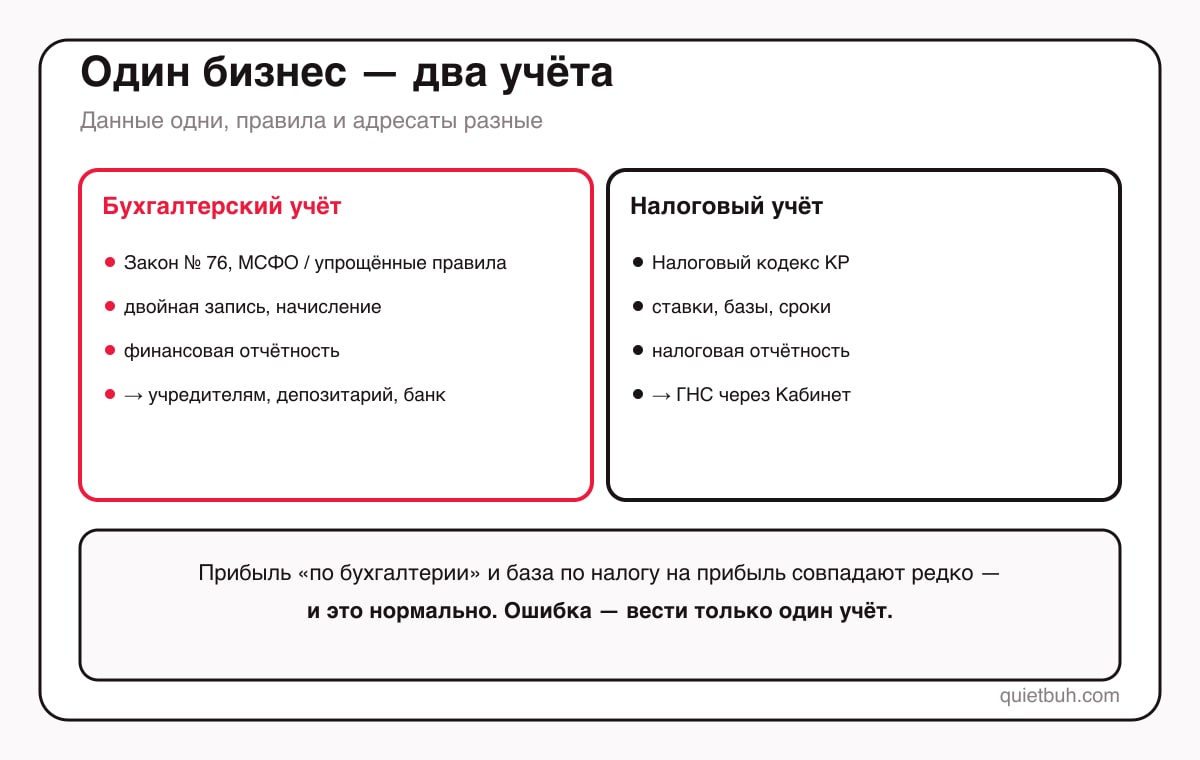
Закон КР «О бухгалтерском учёте» от 29 апреля 2002 года № 76 (в редакции 2025 года) устанавливает базу: двойная запись, принцип начисления, стандарты по размеру бизнеса и обязанность формировать финансовую отчётность. Налоги здесь не считаются — для них есть Налоговый кодекс, и это первое, что нужно объяснить клиенту: бухгалтерский учёт и налоговый учёт — две разные системы. Прибыль «по бухгалтерии» и база по налогу на прибыль совпадают редко, и это нормально. Как эти две системы стыкуются на практике, мы разбирали в статье про устройство учёта в Кыргызстане.
Три размера — три стандарта
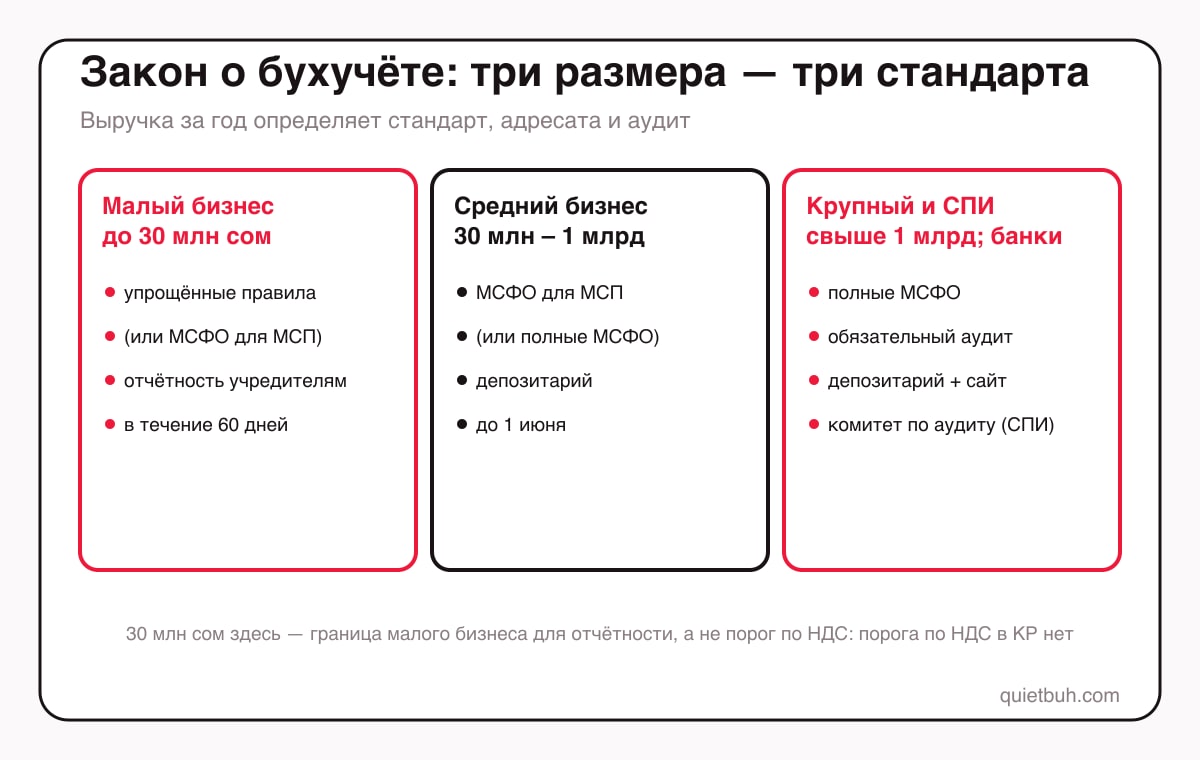
Закон делит компании по выручке за календарный год, и от этого зависит всё остальное.
Малый бизнес — до 30 млн сомов. Ведёт учёт по упрощённым правилам для субъектов малого предпринимательства (постановление Правительства КР № 609 от 11 ноября 2013 года); по желанию может применять МСФО для МСП. Финансовая отчётность — баланс, отчёт о прибылях и убытках и примечания — представляется учредителям в течение 60 дней после окончания года. В депозитарий ничего не сдаётся.
Средний бизнес — от 30 млн до 1 млрд сомов. Стандарт — МСФО для малых и средних предприятий, по решению компании — полные МСФО. Отчётность сдаётся в Публичный депозитарий финансовой отчётности в электронном виде до 1 июня следующего года.
Крупный бизнес — свыше 1 млрд сомов. Полные МСФО, обязательный аудит, депозитарий и публикация отчётности на собственном сайте до 1 июня. Субъекты публичного интереса — банки, страховые, эмитенты в листинге, фонды — ведут учёт по МСФО независимо от выручки и дополнительно обязаны иметь комитет по аудиту.
Главная путаница: 30 млн сомов из закона о бухучёте — это граница малого бизнеса для финансовой отчётности, а не порог по НДС. Порога регистрации по НДС в Кыргызстане нет с 2023 года; про это и остальные налоги — в шпаргалке по налогам КР.
Что это значит для бухгалтера на практике
Определи размер клиента по выручке прошлого года. От этого зависит, какие правила применяешь и обязана ли ты формировать полный комплект отчётности по МСФО для МСП. Переход границы 30 млн — событие, о котором клиенту надо сказать заранее: меняется стандарт, появляется депозитарий.
Финансовая отчётность малого бизнеса — не формальность. Учредители имеют право получить её в течение 60 дней после года. На практике это и есть тот самый отчёт собственнику, только в формальной рамке: баланс, финрез, примечания. Если ты делаешь его регулярно, обязанность по закону закрывается сама.
Двойная запись и начисление обязательны для всех. «Веду только по выписке и налоги считаю» — это не бухгалтерский учёт по закону, даже у малого бизнеса. Упрощённые правила упрощают план счетов и формы, а не принцип.
Первичные документы. Закон требует, чтобы каждая операция была подтверждена документом; при проверке отвечать придётся ими, а не выпиской. Связка с налоговыми документами — ЭСФ, ККМ — описана в статье про ЭСФ и ККМ.
Что реально проверяют
Налоговая проверяет налоговый учёт — по кодексу. Бухгалтерский учёт по закону № 76 проверяют аудиторы (там, где аудит обязателен), учредители и банки при выдаче кредита. Поэтому у малого бизнеса претензии к «бухучёту по закону» приходят не от ГНС, а от собственника, который не получил отчётность, или от банка, которому нужен баланс. Для среднего бизнеса добавляется депозитарий: не сдал до 1 июня — это уже нарушение закона, а не внутренний вопрос.
Чек-лист по закону о бухучёте
- Выручка клиента за прошлый год → размер → стандарт (упрощённые правила / МСФО для МСП / МСФО).
- Учётная политика клиента соответствует стандарту и реально применяется.
- Двойная запись и начисление ведутся, а не только налоговые регистры.
- Первичные документы есть по каждой операции.
- Финансовая отчётность за год сформирована: малый бизнес — учредителям в 60 дней, средний и крупный — депозитарий до 1 июня.
- У крупных и субъектов публичного интереса — аудит и публикация.
Разберём учёт твоего клиента — бесплатно
Если клиент вырос, а учёт остался «как у ИП», или ты не уверена, по какому стандарту его вести, — приходи на бесплатную консультацию: определим размер, стандарт и соберём список отчётности с датами.
Частые вопросы
Все организации и ИП в рамках закона № 76 — двойная запись и принцип начисления обязательны независимо от размера. Разница в стандарте: упрощённые правила для малого бизнеса, МСФО для МСП у среднего, полные МСФО у крупного и субъектов публичного интереса.
Малый бизнес — учредителям в течение 60 дней после окончания года (баланс, отчёт о прибылях и убытках, примечания). Средний и крупный — в Публичный депозитарий финансовой отчётности в электронном виде до 1 июня следующего года; крупный дополнительно публикует отчётность на своём сайте.
Крупному бизнесу с выручкой свыше 1 млрд сомов и субъектам публичного интереса — банкам, страховым, эмитентам в листинге, фондам — независимо от выручки; у последних также должен быть комитет по аудиту.
Нет. 30 млн сомов в законе о бухучёте — граница малого бизнеса для стандарта и финансовой отчётности. Порога регистрации по НДС в Кыргызстане нет с 2023 года: на общем режиме НДС начисляется с даты регистрации.
Источники
Нормы — по Закону КР «О бухгалтерском учёте» № 76 в действующей редакции и Правилам ведения бухучёта субъектами малого предпринимательства (ЦБД правовой информации Минюста КР). Проверено 12 октября 2026 года; пороги по выручке сверяй с действующей редакцией закона.
Читайте также
Налоговый кодекс КР 2026: что изменилось — восемь главных правок для малого бизнеса и бухгалтера
Главные изменения налоговых правил Кыргызстана 2025–2026: с 1 сентября 2026 года...
Страховые взносы в Кыргызстане 2026: тарифы за работников и ИП, сроки, пеня и амнистия
Страховые взносы в Кыргызстане в 2026 году за работников: 2,25% за счёт работода...
ЭСФ и ККМ в Кыргызстане: кто обязан, кто освобождён и что стало с ЭТТН в 2026 году
В Кыргызстане касса обязательна почти всем: по статье 128 НК КР расчёты с населе...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий