

Страховые взносы — та строка, которую собственник замечает последней, а налоговая — первой. Сроки здесь жёстче, чем у налогов, пеня капает с 21-го числа, а в 2026 году тарифы и порядок несколько раз менялись. Бухгалтер, который ведёт клиентов с сотрудниками, должен знать эту тему не хуже подоходного.
Собираем в одном месте: кто платит и сколько, как считать за работников и за самого ИП, когда платить, что с пеней и какая амнистия действует в 2026 году.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Нормативная база. Тарифы за работников: 2,25% + 10% и когда 17,25%. База и максимум. Взносы ИП «за себя»: от чего зависят. Срок, пеня, отчёт FORM STI-161. Амнистия пеней 2026. Чек-лист.
На чём всё стоит
Администрирует взносы ГНС, а правила живут в нескольких документах сразу: Закон «О тарифах страховых взносов по государственному социальному страхованию» № 8 от 24 января 2004 года, Закон «О государственном социальном страховании» № 20 от 17 июня 1996 года, Инструкция о порядке начисления и уплаты (постановление Кабмина № 729 от 3 декабря 2024 года в редакции постановления № 95 от 12 февраля 2026 года) и Закон № 243 от 29 октября 2025 года, который ввёл изменения с 2026 года. Отчётность — форма FORM STI-161 через Кабинет налогоплательщика.
За работников: тарифы
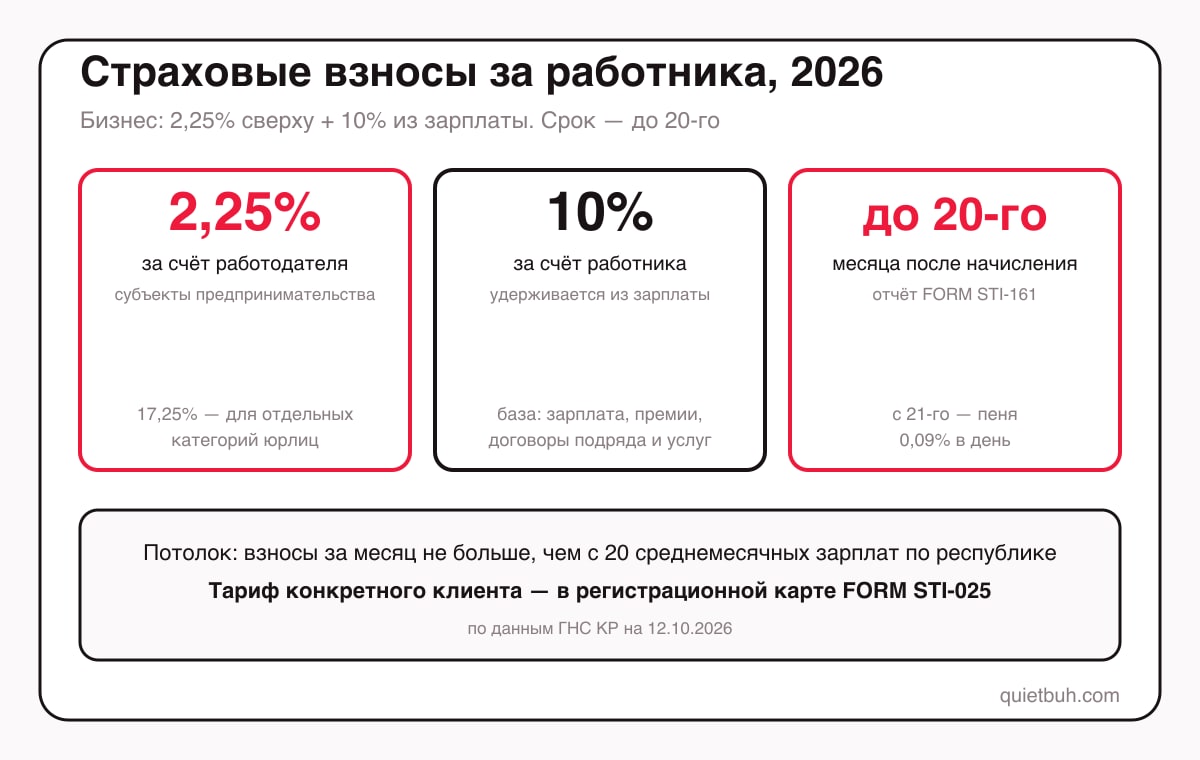
По данным ГНС КР для субъектов предпринимательства и ряда некоммерческих организаций действует сниженный тариф: 2,25% за счёт работодателя и 10% за счёт работника. Для отдельных категорий юридических лиц, на которые сниженный тариф не распространяется, тариф работодателя — 17,25%. Для отдельных категорий работников есть специальные тарифы — проверяется по закону № 8, а не по памяти.
Это самое важное изменение последних лет: для обычного бизнеса нагрузка работодателя упала с 17,25% до 2,25%, и бухгалтер, который по инерции считает по старому тарифу, переплачивает клиенту в разы. Какой тариф применяется к конкретной компании, видно в её регистрационной карте FORM STI-025 — там указаны применяемые тарифы страховых взносов.
База и потолок
Взносы начисляются на оплату труда и доход, стимулирующие и компенсирующие выплаты, единовременные вознаграждения, а также на выплаты по договорам подряда, возмездного оказания услуг, поручения и авторские гонорары (статья 23 Закона № 20). То есть «договор ГПХ вместо трудового» от взносов не спасает. Часть выплат в перечне исключений — например, отдельные пособия (статья 12 Закона № 8): проверяется по перечню, а не по названию выплаты.
Есть потолок: максимальная сумма взносов за месяц ограничена исходя из 20-кратного размера среднемесячной зарплаты по республике за предыдущий год (статья 13 Закона № 8). Для высоких зарплат это заметная экономия, о которой стоит помнить.
ИП «за себя»
ИП — плательщик взносов независимо от того, есть ли у него работники. Размер зависит от категории и вида деятельности: для общего тарифа расчёт идёт от среднемесячной заработной платы, сложившейся в районе или городе за предыдущий год (СМЗ), для отдельных видов деятельности установлены специальные тарифы, для торговли на рынках и для дохода от аренды — отдельные правила; предусмотрена уплата через покупку страхового полиса. ИП-пенсионеры освобождены при соблюдении условий части 2 статьи 11 Закона № 8. Если у ИП объекты в разных районах, СМЗ берётся по территории каждого объекта. Конкретную сумму считай по Инструкции под регион клиента — здесь нет единой цифры на всю страну, и это нормально.
Срок, пеня, отчёт
Взносы уплачиваются не позднее 20-го числа месяца, следующего за месяцем начисления. С 21-го числа — пеня 0,09% в день от суммы долга по день уплаты включительно (пункт 70 Инструкции): заплатил 25-го вместо 20-го — пеня за пять дней. Задолженность — это не только сами взносы, но и начисленные пени, штрафы и финансовые санкции, они учитываются отдельно. Ошибка в FORM STI-161 исправляется уточнённым отчётом по статье 104 НК КР. Дата 20-е совпадает с подоходным за работников и налогом с продаж — в чек-листе закрытия месяца их удобно закрывать одним днём.
Амнистия пеней 2026
Закон № 243 от 29 октября 2025 года ввёл два окна. Задолженность по пеням, штрафам и санкциям по состоянию на 1 января 2026 года при установленных условиях списана без заявления. Задолженность по состоянию на 1 июля 2026 года списывается по заявлению — при условии, что основной долг по взносам полностью погашен до 1 июля 2026 года. Если у клиента есть старые хвосты по взносам, проверь, попадает ли он под второе окно: подать заявление — дешевле, чем платить пеню.
Чек-лист по взносам
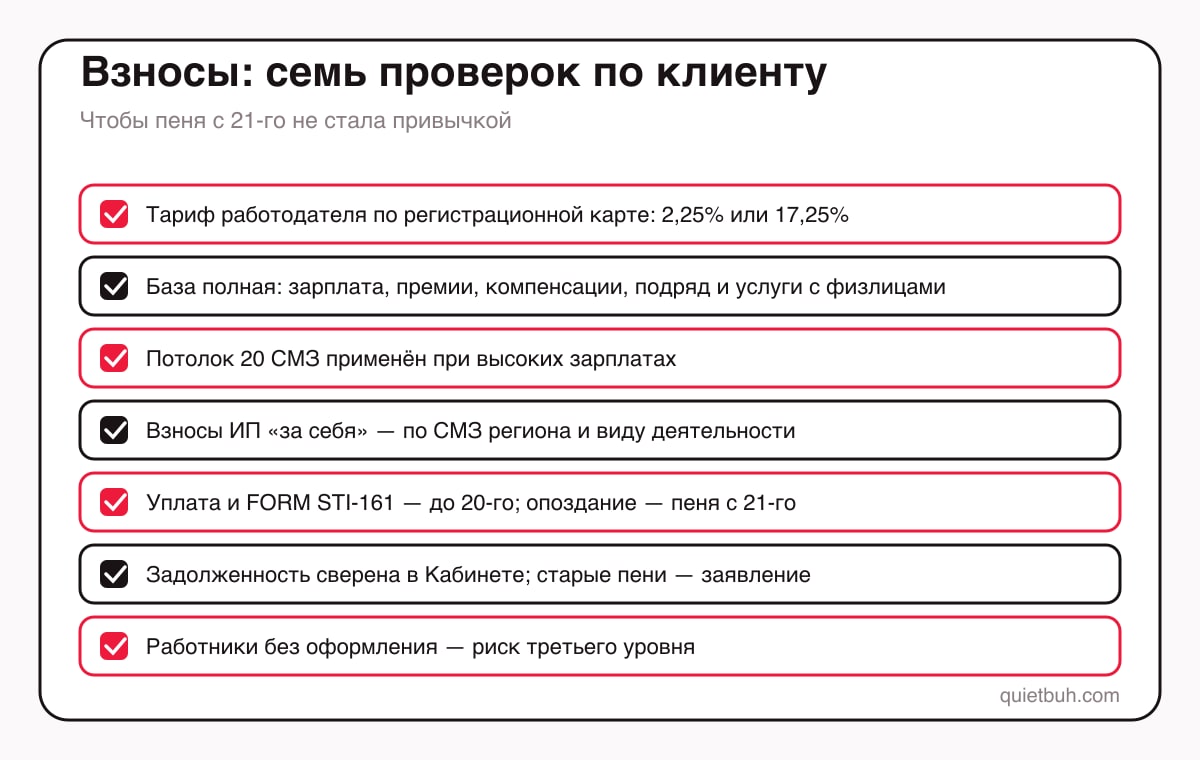
- Тариф работодателя — по регистрационной карте клиента: 2,25% или 17,25%.
- База собрана полностью: зарплата, премии, компенсации, договоры подряда и услуг с физлицами.
- Потолок 20 СМЗ применён там, где зарплаты высокие.
- Взносы ИП «за себя» посчитаны по СМЗ его региона и виду деятельности.
- Уплата и FORM STI-161 — до 20-го; при опоздании пеня посчитана с 21-го и уплачена.
- Задолженность сверена в Кабинете налогоплательщика; старые пени — заявление на списание.
- Если у клиента есть работники без оформления — это не экономия, а риск третьего уровня при проверке.
Проверим расчёт взносов клиента — бесплатно
Если не уверена, какой тариф у клиента и правильно ли считаются взносы ИП, — приходи на бесплатный разбор: сверим с регистрационной картой, пересчитаем месяц и найдём переплату или долг.
Частые вопросы
Для субъектов предпринимательства и ряда некоммерческих организаций — 2,25% за счёт работодателя и 10% за счёт работника. Для отдельных категорий юрлиц, на которые сниженный тариф не распространяется, тариф работодателя 17,25%. Применяемый тариф указан в регистрационной карте FORM STI-025.
Не позднее 20-го числа месяца, следующего за месяцем начисления. С 21-го числа начисляется пеня 0,09% от суммы задолженности за каждый день просрочки по день уплаты включительно. Отчётность — форма FORM STI-161 через Кабинет налогоплательщика.
Зависит от категории и вида деятельности: по общему тарифу расчёт идёт от среднемесячной зарплаты района или города за предыдущий год, для отдельных видов деятельности, торговли на рынках и дохода от аренды — специальные правила; возможна уплата через страховой полис. ИП-пенсионеры освобождены при соблюдении условий закона № 8.
Да. По статье 23 Закона «О государственном социальном страховании» взносы начисляются на выплаты по договорам подряда, возмездного оказания услуг, поручения и на авторские гонорары, а не только на зарплату по трудовому договору.
Источники
Тарифы, сроки и условия — по разделам ГНС КР «Страховые взносы» для юридических лиц и ИП и материалам Салык Кенеш. Проверено 12 октября 2026 года; специальные тарифы по категориям сверяй с законом № 8.
Читайте также
Налоговый кодекс КР 2026: что изменилось — восемь главных правок для малого бизнеса и бухгалтера
Главные изменения налоговых правил Кыргызстана 2025–2026: с 1 сентября 2026 года...
Закон о бухгалтерском учёте КР: три размера бизнеса, стандарты и отчётность в 2026 году
Закон КР «О бухгалтерском учёте» № 76 делит бизнес по выручке за год и от этого ...
ЭСФ и ККМ в Кыргызстане: кто обязан, кто освобождён и что стало с ЭТТН в 2026 году
В Кыргызстане касса обязательна почти всем: по статье 128 НК КР расчёты с населе...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий