

«Нужен ли моему клиенту ЭСФ?» и «обязательна ли касса?» — два вопроса, которые в Кыргызстане задают чаще, чем про ставки. Потому что ставки меняются раз в год, а правила про документы — несколько раз, и держатся они не только в кодексе, но и в постановлениях Кабмина. Ошибка здесь — не доначисление, а штраф и проблемы с зачётом у покупателя.
Разбираем два документа, без которых не работает ни один режим: кто обязан применять ККМ, кто обязан выписывать электронный счёт-фактуру, какие освобождения есть и что изменилось осенью 2026 года.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
ККМ: обязанность по статье 128 НК КР, кто освобождён, арендодатель и касса. ЭСФ: кто обязан по статье 178, когда можно не выписывать, бумажный счёт-фактура. Связка режим → документы. Что случилось с ЭТТН и что такое ЭСФ 2.0.
ККМ: касса обязательна почти всем
Статья 128 НК КР формулирует жёстко: расчёты с населением при торговле, работах и услугах производятся с обязательным применением ККМ и выдачей чека — бумажного или электронного. Исключение одно — субъекты, которые по специфике деятельности или местонахождению могут работать без кассы, по перечню Кабмина. Сам режим налогообложения от кассы не освобождает: ККМ нужна и на общем режиме, и на упрощёнке, где она прямо названа условием применения режима.
Два требования, о которых часто не знают. Первое — касса должна быть аппаратной или программной из Реестра ККМ; информационная система госоргана или фискальное ПО, интегрированное с системой ГНС, приравнивается к ККМ. Второе — арендодатель торговых мест, включая рынки и торговые центры, обязан вписать в договор аренды требование о наличии ККМ у арендатора, и его отсутствие — основание расторгнуть договор в одностороннем порядке. Для клиентов-арендодателей это пункт договора, который бухгалтер должен проверить.
ЭСФ: кто обязан выписывать
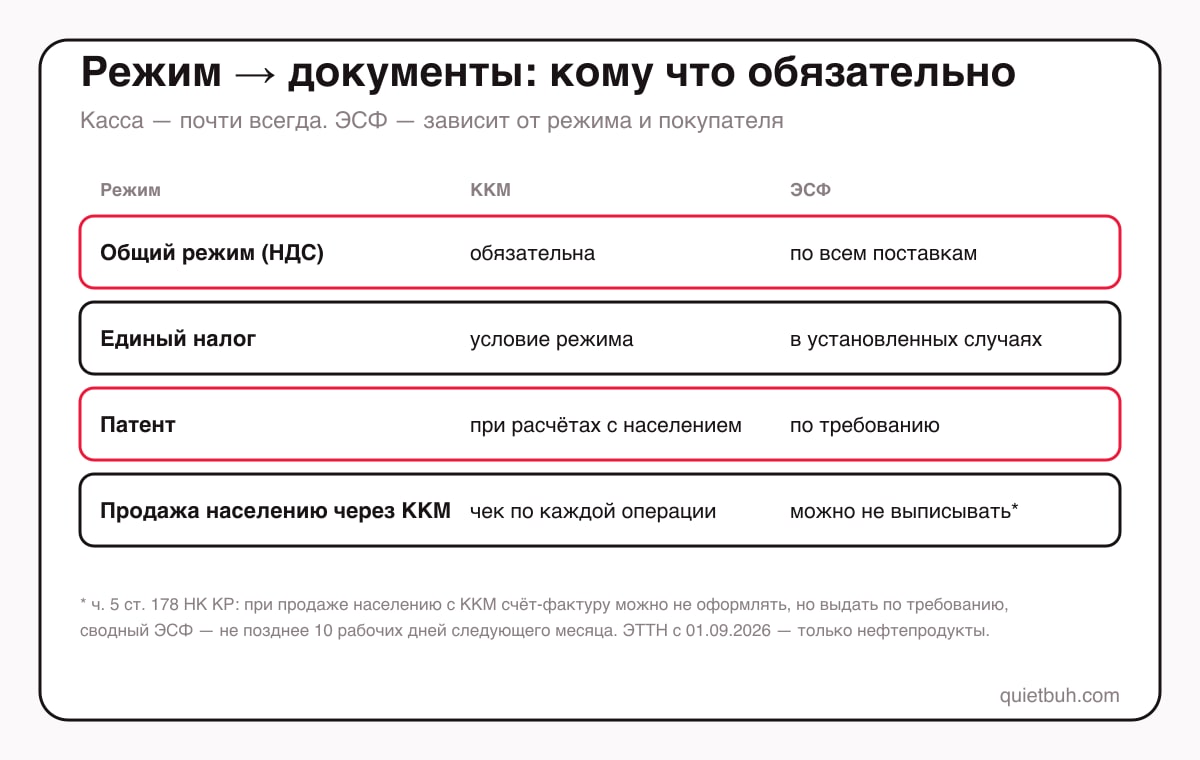
Счёт-фактура в Кыргызстане оформляется в виде электронного документа (статья 178 НК КР) — отсюда «ЭСФ». Плательщик НДС обязан оформлять счета-фактуры по всем поставкам и вести их учёт; счёт-фактура — основание для зачёта НДС у покупателя, поэтому недействительный ЭСФ бьёт по контрагенту. На упрощёнке ЭСФ применяются «в установленных случаях» — это прямо записано в обязанностях плательщика единого налога, и для торговли с подтверждением закупок электронными документами это рабочая норма, а не формальность.
Когда можно не выписывать. Часть 5 статьи 178: при реализации населению с расчётами через ККМ счёт-фактуру можно не оформлять, но по требованию покупателя выдать обязан. Если такие продажи были, сводный счёт-фактура оформляется не позднее 10 рабочих дней следующего месяца в порядке Кабмина. Отдельные документы заменяют ЭСФ: платёжка за сельхозпродукцию, купленную у производителя, выписка банка по банковским услугам, электронный билет и посадочный талон за перевозку, договор и платёжка за имущество, купленное у физлица, — полный перечень в части 2-1 статьи 178.
Бумажный счёт-фактура допускается только когда электронный оформить невозможно — в случаях, установленных Кабмином, в трёх экземплярах и с последующим оформлением ЭСФ. Один экземпляр сдаётся в налоговую: плательщик НДС — с отчётом по НДС, остальные — до 25-го числа следующего месяца.
Режим → документы: как читать клиента
Правильный порядок вопросов — не «нужна ли касса», а «какой режим, кому продаёт, чем принимает деньги». Общий режим с НДС: ККМ при расчётах с населением, ЭСФ по всем поставкам. Единый налог: ККМ как условие режима, ЭСФ по установленным случаям, закупки только с электронными документами. Патент: ККМ при расчётах с населением, товар на торговом месте без склада. Продажа только населению через кассу — ЭСФ можно не выписывать, если никто не попросил. Как режим определяет весь список обязательств — в шпаргалке по налогам КР, подробности по упрощёнке — в разборе единого налога.
Что случилось с ЭТТН
До осени 2026 года третьим документом в этой связке была электронная товарно-транспортная накладная. С 1 сентября 2026 года, с запуском системы прослеживаемости товаров (постановление Кабмина № 613), обязательная ЭТТН отменена для всех товаров, кроме нефти и нефтепродуктов. Для бытовой техники из перечня ЕАЭС — холодильники, стиральные машины, телевизоры — прослеживаемость идёт через модуль ЭСФ 2.0, который учитывает движение товара, но не меняет порядок расчёта налогов. ГНС рекомендовала до 1 октября привести виртуальные остатки в Каталоге товаров в соответствие с фактическими — если у клиента такой товар, это первое, что стоит проверить.
Чек-лист по документам
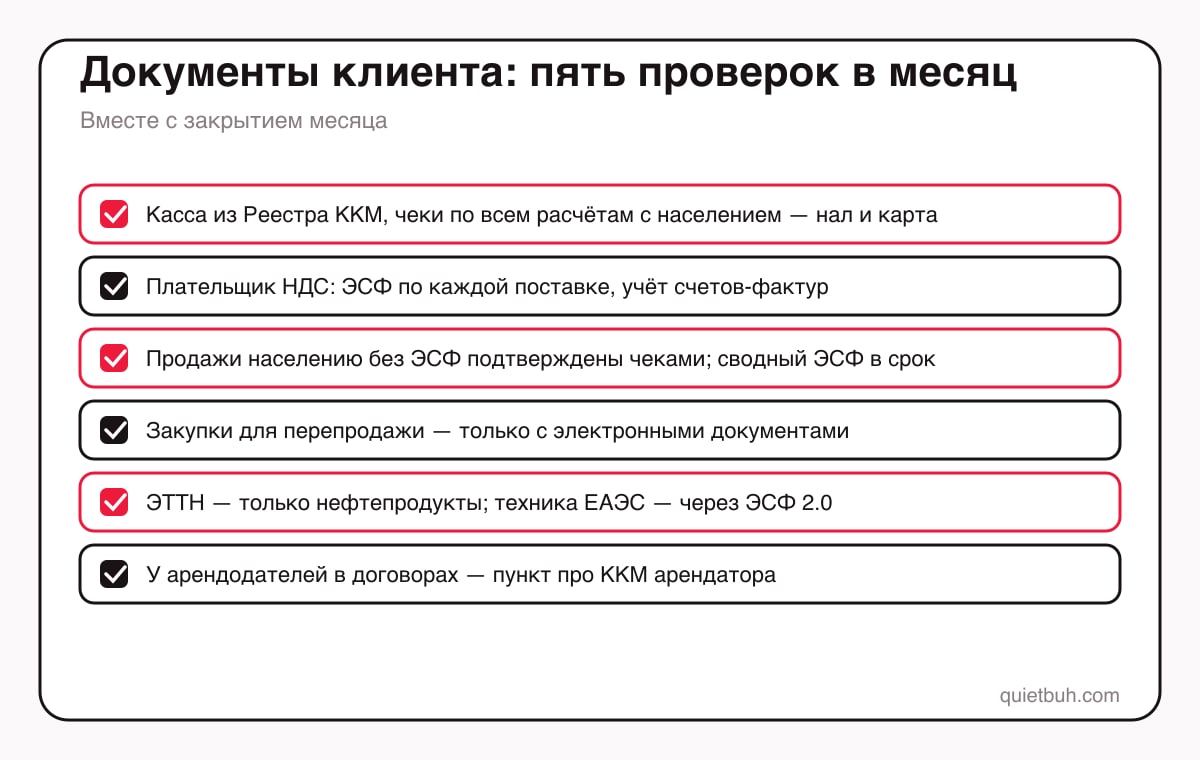
- Касса есть, она в Реестре ККМ, чеки бьются по всем расчётам с населением — наличным и картой.
- Если клиент — плательщик НДС: ЭСФ по каждой поставке, учёт счетов-фактур ведётся.
- Продажи населению без ЭСФ подтверждены чеками ККМ; сводный ЭСФ за месяц оформлен в срок.
- Закупки для перепродажи подтверждены электронными документами, иначе на упрощёнке режим под вопросом.
- ЭТТН — только если в обороте нефтепродукты; техника из перечня ЕАЭС проведена через ЭСФ 2.0.
- У клиентов-арендодателей в договорах есть пункт про ККМ арендатора.
Проверим документы клиента — бесплатно
Сомневаешься, обязан ли клиент выписывать ЭСФ или ставить кассу? Приходи на бесплатный разбор: за 60 минут пройдём по его режиму и операциям и составим список документов, которые действительно нужны, и тех, на которые он зря тратит время.
Частые вопросы
Да. Статья 128 НК КР требует ККМ при расчётах с населением независимо от режима; на едином налоге применение ККМ — прямое условие режима. Исключение только для субъектов из перечня Кабмина по специфике деятельности или местонахождению.
Плательщики НДС — по всем поставкам, с ведением учёта счетов-фактур. Плательщики единого налога — в установленных случаях, в том числе чтобы подтверждать закупки электронными документами. Отдельные операции заменяются другими документами: платёжка за сельхозпродукцию, банковская выписка, электронный билет.
Да, если расчёты идут через ККМ — часть 5 статьи 178 НК КР. По требованию покупателя счёт-фактуру выдать обязан, а сводный ЭСФ по таким продажам оформляется не позднее 10 рабочих дней следующего месяца.
С 1 сентября 2026 года обязательная ЭТТН сохранена только для нефти и нефтепродуктов. Бытовая техника из перечня ЕАЭС прослеживается через ЭСФ 2.0, остальные товары ЭТТН больше не требуют.
Источники
Нормы — по статьям 128 и 178 Налогового кодекса КР (редакция от 6 августа 2026 года), разделам Салык Кенеш «ККМ» и «НДС и ЭСФ», сообщению ГНС о системе прослеживаемости от 17 сентября 2026 года. Проверено 12 октября 2026 года; перечни освобождений утверждает Кабмин — сверяйся с действующими.
Читайте также
Налоговый кодекс КР 2026: что изменилось — восемь главных правок для малого бизнеса и бухгалтера
Главные изменения налоговых правил Кыргызстана 2025–2026: с 1 сентября 2026 года...
Закон о бухгалтерском учёте КР: три размера бизнеса, стандарты и отчётность в 2026 году
Закон КР «О бухгалтерском учёте» № 76 делит бизнес по выручке за год и от этого ...
Страховые взносы в Кыргызстане 2026: тарифы за работников и ИП, сроки, пеня и амнистия
Страховые взносы в Кыргызстане в 2026 году за работников: 2,25% за счёт работода...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий