

Отчёт сдала вовремя, операции стандартные — а через пару дней появляется ощущение, что где-то могла неправильно отразить одну операцию. Начинаешь пересматривать, и чем больше смотришь, тем больше путаешься. И вот уже в голове: «а если там ошибка, а если налоговая увидит, а если штрафы, а если клиент спросит — и я не смогу объяснить». Знакомое состояние?
За десять с лишним лет практики в Quietbuh (Квайт Бухгалтерия) я проходила через это не раз. Ставки, сроки и режимы здесь — по состоянию на сентябрь 2026 года.
Так вот: паника перед проверкой возникает не из-за самой проверки. Она возникает из-за неопределённости — когда не понимаешь, как устроен процесс и где твои реальные риски. Уберёшь неопределённость — уйдёт и паника. Разбираем по частям.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Как устроены налоговые проверки в Кыргызстане: виды и порядок. Три уровня риска — почему не каждая неточность является нарушением. Что подготовить заранее, как вести себя во время проверки и как перестать чувствовать себя виноватой по умолчанию.
Как устроена проверка: убираем «чёрный ящик»
Первый источник паники — незнание процесса. В Кыргызстане проверки описаны в Налоговом кодексе КР — отдельной главой, с понятием и видами проверок. Базовая карта такая.
Камеральный контроль идёт постоянно и без визитов: налоговая сверяет твои отчёты со своими данными — ЭСФ, данными банков, отчётами контрагентов. Большинство «писем счастья» рождается именно здесь, и это не проверка в страшном смысле, а запрос на пояснение расхождения.
Выездная проверка — то, чего все боятся. Ключевое: без предписания она не начинается — его вручает инспектор, и день вручения считается первым днём проверки (ст. 121 НК КР); без предупреждения бывают только рейдовый контроль и контрольный закуп (ст. 127, 130). Есть предписание с основанием и периодом, есть порядок начала и завершения. Твоё первое действие при любом визите — посмотреть предписание: кто, что и за какой период проверяет.
Когда процесс понятен, он перестаёт быть чёрным ящиком: у каждого запроса есть форма, у каждого ответа — срок, и на каждом шаге у налогоплательщика есть права, а не только обязанности.
Какие бывают проверки по кодексу: кто назначает, сколько длится, что запрашивают
Чтобы схема была под рукой, я свела её в таблицу — по главе 13 действующей редакции Налогового кодекса КР (от 6 августа 2026 года), с номерами статей: открой и прочитай сама. Кодекс делит проверки на камеральную и выездную (ст. 117 ч. 4), а выездную — ещё на пять видов (ч. 5). Дни календарные, если не сказано иначе.
| Вид проверки (статья НК КР) | Основание, кто назначает | Срок и период | Что запрашивают и что получаешь |
|---|---|---|---|
| Камеральная (ст. 117 ч. 4 п. 2; ст. 125) | Без решения руководителя и без визита: инспектор сверяет отчётность с данными, которые уже есть у налоговой (ст. 125 ч. 1–2) | Идёт постоянно. Не проводится за период и налог, уже проверенные выездной (ст. 117 ч. 8) | Заранее — ничего. Нашли несоответствие — вручают справку и извещение (ст. 125 ч. 5); у тебя 15 календарных дней на уточнёнку или письменное возражение, можно через кабинет (ч. 6). Санкция не применяется (ч. 10) |
| Выездная плановая (ст. 117 ч. 5 п. 1; ст. 118–119) | Квартальный план ГНС: первый раздел — по факторам риска, второй — случайная выборка до 5 % от первого, его публикуют на сайте ГНС (ст. 118 ч. 2–4). Не раньше чем через 12 месяцев после прошлой выездной (ч. 1); нет факторов риска — плановой нет (ч. 8) | До 30 календарных дней с вручения предписания, у крупного налогоплательщика — 50 (ст. 119 ч. 3). Период: налог на прибыль — 3 года, остальные налоги — 36 месяцев (ч. 1) | Все налоги за период. Предписание с 11 реквизитами (ст. 120 ч. 1), на выходе — акт (ст. 122). Пока собираешь запрошенные документы, срок стоит на паузе (ст. 119 ч. 5 п. 1) |
| Выездная внеплановая (ст. 117 ч. 5 п. 2) | Решение налогового органа: ликвидация ОсОО или закрытие ИП при факторах риска, документально подтверждённые сведения о неправильном исчислении, банкротство. Письма без документов — не основание (ч. 9 п. 1) | Срок — как у плановой (ст. 119 ч. 9). Период — любой в пределах исковой давности, то есть 6 лет (ч. 2; ст. 68 ч. 1) | Все налоги; предписание и акт — те же ст. 120–122 |
| Встречная (ст. 117 ч. 5 п. 3) | Проверяют контрагента клиента, нужны документы по операциям между ними | До 10 календарных дней (ст. 119 ч. 10) | Только документы по этим операциям |
| Перепроверка (ст. 117 ч. 5 п. 4) | Новые документальные сведения за уже проверенный период или твоя уточнёнка за период, прошедший выездную. Проводит другой инспектор | До 15 календарных дней (ст. 119 ч. 11) | Только документы и период из основания |
| Тематическая (ст. 117 ч. 5 п. 5) | Поручение уполномоченного органа при рассмотрении твоей жалобы | До 10 календарных дней (ст. 119 ч. 10) | Один факт, который оспаривается в жалобе |
Отдельно — рейдовый налоговый контроль (ст. 127): не проверка учёта, а контроль ККМ и регистрации, тоже по предписанию (ч. 5), не чаще 12 раз в год, кроме контрольного закупа — у него ограничений по частоте нет (ст. 130 ч. 3). Пришли в магазин клиента «проверить чек» — это оно, к твоим отчётам отношения не имеет.
Нарушение и риск — не одно и то же
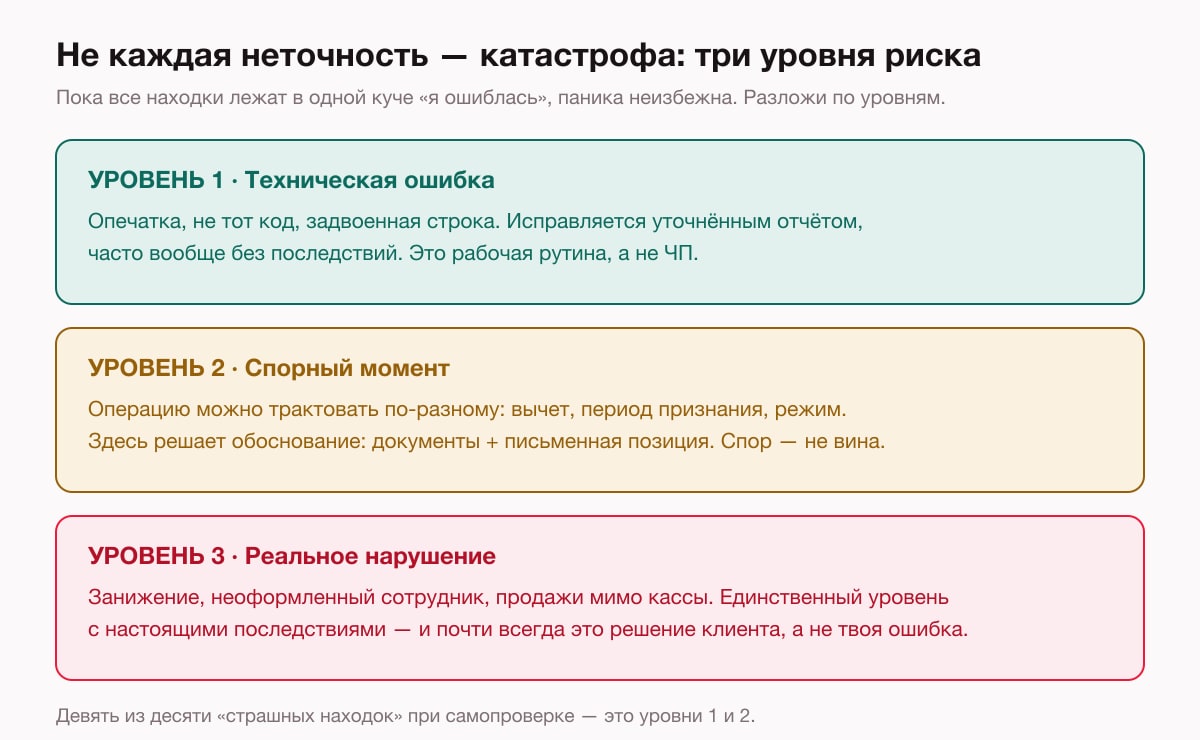
Второй источник паники — все находки лежат в одной куче «я ошиблась». Разложи их по трём уровням, и картина изменится.
Техническая ошибка — опечатка, не тот код, задвоенная строка. Исправляется уточнённым отчётом: санкции нет, только пеня на неуплаченную по ней сумму (ст. 82 НК КР). Это рабочая рутина каждого бухгалтера на свете.
Спорный момент — операцию можно трактовать по-разному: вычет, период признания, режим. Здесь решают документы и письменное обоснование твоей позиции. Спор с налоговой — это не вина, это нормальная часть профессии.
Реальное нарушение — занижение оборота, неоформленный сотрудник, продажи мимо кассы. Единственный уровень с настоящими последствиями. И заметь: почти всегда это решение собственника, а не ошибка бухгалтера. Если ты письменно предупредила о риске — ответственность за решение лежит на том, кто его принял; как выстроить эти границы, мы разбирали в статье про ответственность на аутсорсе.
Тот случай из начала статьи — «кажется, неправильно отразила операцию» — почти наверняка уровень один или два. То есть уточнёнка или обоснование, а не катастрофа.
Три уровня в деньгах: что кодекс реально начисляет
Инструментов у налоговой два: пеня (ст. 82) и налоговая санкция (ст. 160–164). Пеня — 0,09 % от недоимки за каждый календарный день просрочки, в сумме не больше 100 % недоимки (ст. 82 ч. 3–6). Санкция — процент от суммы или расчётные показатели; расчётный показатель — 100 сом. Теперь по уровням.
- Техническая ошибка. Подала уточнёнку сама — пеня только на неуплаченную по ней сумму (ст. 82 ч. 8); налог не занижен — платить нечего. По камералке санкции нет вообще (ст. 125 ч. 10), а по выездной занижение до 10 % от суммы налога за период не наказывается (ст. 163 ч. 1 п. 1). Единственная твёрдая цифра здесь — за отчёт, не сданный в срок: 10 расчётных показателей физлицу, 30 ИП, 70 организации, то есть 1 000, 3 000 и 7 000 сом за каждый факт (ст. 163 ч. 1-1).
- Спорный момент. Пока идёт спор, никто ничего не взыскивает: 5 рабочих дней на возражения по акту выездной (ст. 122 ч. 6), 15 календарных — по камералке (ст. 125 ч. 6), решение можно обжаловать (ст. 49 п. 13). Проиграла спор — доначисленный налог, пеня 0,09 % в день и санкция по доле занижения: от 10 до 50 % суммы налога за период — 50 % от заниженного, свыше 50 % — 100 % (ст. 163 ч. 1 п. 2–3). И только по результатам выездной.
- Реальное нарушение. Здесь кодекс не торгуется. Отчёт за период не сдан — взыскивают всю сумму плюс санкция 100 % (ст. 163 ч. 2). Зачёт НДС по недействительным счетам-фактурам — 100 % от зачтённого (ч. 3). Товар без первички на рейде — 5 % его рыночной стоимости по подоходному налогу (ч. 4). Удержала с зарплат налог, а клиент не перечислил — 10 % за каждый месяц, но не больше 50 % (ст. 164 ч. 1). Заметь, чьи это решения: не сдавать, не перечислять, брать товар без документов.
И деталь для сна: санкцию в большинстве случаев начисляет автоматизированная система ГНС, а не инспектор (ст. 160 ч. 4). «Договариваться» не с кем — работают документы.
Пример на цифрах: недоимка 100 000 сом
Условный клиент — ОсОО на общем режиме. Выездная проверка установила занижение налога за период на 100 000 сом, с последнего дня срока уплаты прошло 90 дней.
Пеня: 100 000 × 0,09 % × 90 = 8 100 сом — одинаково для всех строк, она зависит только от суммы и дней. Санкция зависит от доли занижения в налоге, который должен был стоять в отчёте (ст. 163 ч. 1).
| Должно было быть в отчёте | Доля занижения | Санкция (ст. 163 ч. 1) | Пеня за 90 дней | Сверх недоимки | Всего к уплате |
|---|---|---|---|---|---|
| 1 250 000 сом | 8 % — до 10 % | не применяется | 8 100 сом | 8 100 сом | 108 100 сом |
| 400 000 сом | 25 % — от 10 до 50 % | 50 % от занижения = 50 000 сом | 8 100 сом | 58 100 сом | 158 100 сом |
| 150 000 сом | 67 % — свыше 50 % | 100 % от занижения = 100 000 сом | 8 100 сом | 108 100 сом | 208 100 сом |
Одна и та же ошибка стоит клиенту от 8 100 до 108 100 сом сверху, и разницу делает не размер ошибки, а её доля: мелкая неточность у нормально работающего клиента почти всегда в первой строке. 90 дней — не случайная цифра: столько кодекс даёт на исполнение решения по проверке (ст. 123 ч. 6; ст. 125 ч. 11), и если платить в последний день, пеня добавит ещё 8 100. Потолок у пени есть — 100 % недоимки, при 0,09 % в день это примерно три года (100 ÷ 0,09 ≈ 1 111 дней), дальше сумма не растёт (ст. 82 ч. 4).
И главное для уровня один: нашла эти 100 000 сама и подала уточнёнку до проверки — в отчётности стоит правильная сумма, санкции по ст. 163 ч. 1 не к чему применяться, остаётся пеня на неуплаченное (ст. 82 ч. 8). Те же 8 100 вместо 58 100 или 108 100.
Подготовка, которая снимает страх заранее
Лучшая профилактика паники — знать ответ на вопрос «у меня есть проблемы или нет?» до того, как его задаст налоговая.
Это делается не героическим аудитом раз в год, а обычным ежемесячным закрытием: деньги сверены, неопознанных операций нет, документы собраны, налоги посчитаны по режиму. Бухгалтер, у которого закрыт каждый месяц, встречает проверку с папкой, а не с бессонницей.
Второй элемент — порядок в документах по спорным местам. Если по операции была неоднозначность, рядом с ней должно лежать обоснование: почему проведено так, на что опиралась. Написанное в спокойном состоянии намного лучше сочинённого под давлением проверки.
Третий — знать слабые места своих клиентов. Наличные, личные карты, «помогающие» без оформления, обороты у порога регистрации по НДС — эти зоны в Кыргызстане видны налоговой всё лучше, данные площадок и банков сверяются автоматически. Про них с клиентом нужно говорить до проверки, а не во время.
Как проверить самому до проверки: пять точек
Почти всё делается из кабинета налогоплательщика (cabinet.salyk.kg; ст. 48 НК КР) и по документам, которые у тебя и так есть. Раз в квартал по каждому клиенту:
- Сверка с бюджетом. Налоговая ведёт лицевой счёт клиента — начисления, пени, санкции (ст. 116 ч. 1). Выписку о состоянии расчётов и акт сверки выдают по заявлению за один рабочий день (ч. 4, 6), сверка за отчётный год обязательна до единой декларации (ч. 5). Расходятся оборотка и лицевой счёт — это будущее «письмо счастья», найденное тобой первой.
- Факторы риска из ст. 118 ч. 5. Кодекс прямо перечисляет, за что попадают в план: убытки в отчётности; налоговая нагрузка ниже средней по отрасли в регионе больше чем на 25 %; расхождение доходов с данными счетов-фактур контрагентов; корректировки отчётности в сторону уменьшения; несовпадение доходов с данными соцстрахования; нет ответа на извещение по камералке. Честно отметь, что из этого есть у клиента.
- План проверок на квартал. Второй раздел плана публикуется на сайте ГНС не позднее 15 дней после утверждения (ст. 118 ч. 4). Первый — служебный, но плановая не придёт раньше чем через 12 месяцев после прошлой выездной (ч. 1): посмотри дату последней проверки клиента.
- Документы за 6 лет. Хранить документы по налогам нужно не меньше 6 лет, по патенту — 3 года (ст. 51 п. 9); столько же — срок исковой давности (ст. 68 ч. 1–2). Нет первички по старому периоду — это спорный момент, который лучше найти сейчас.
- Книга инспекторских проверок и реестр работников. Книгу предъявляют проверяющему для регистрации проверки (ст. 51 п. 10), реестр наёмных работников ведётся через кабинет (п. 3-1). Проверь, что и то и другое есть и актуально: «помогающие без оформления» видны первыми.
Есть и способ попросить налоговую проверить клиента заранее — налоговый аудит по заявлению (ст. 116-1): по итогам не начисляют и не привлекают к ответственности, заключение исполняется добровольно (ч. 5–6). Но право на него кодекс отдаёт решению Кабинета Министров (ст. 34-1 п. 3) — прежде чем обещать клиенту, уточни в своей налоговой, действует ли он сейчас.
Во время проверки: профессиональная позиция вместо детской
Многие бухгалтеры боятся налоговой не из-за штрафов, а из-за самого ощущения: будто ты уже в чём-то не права, и сейчас тебя уличат и заставят оправдываться. Это отношение к налоговой как к фигуре давления — и рядом с ней включается не профессиональная позиция, а почти детская: «сейчас будут ругать».
Рабочая замена: налоговая — это система контроля, инспектор — человек, выполняющий процедуру, а ты — специалист, сопровождающий эту процедуру. Из этой позиции всё делается спокойно: запросы принимаются письменно, ответы даются в срок и по существу, лишнее не рассказывается, недостающее не выдумывается. Если вопрос выходит за рамки твоей уверенности — «уточню и отвечу письменно» звучит профессионально, а не подозрительно.
И держи в голове простую рамку: инспектор проверяет налогоплательщика, то есть клиента. Ты — не обвиняемая, ты — представитель. Эта мысленная перестановка снимает больше паники, чем любые техники дыхания.
День, когда пришло уведомление: регламент по шагам
Профессиональная позиция держится на процедуре. Мой порядок на первый день — с правами налогоплательщика из ст. 49, которыми ты пользуешься как представитель.
- Определи, что пришло. Извещение и справка камеральной проверки (ст. 125 ч. 5) — не визит, а 15 календарных дней на уточнёнку или возражение (ч. 6). Предписание на выездную (ст. 120) — день вручения и есть первый день проверки (ст. 121 ч. 1). Предписание на рейдовый контроль (ст. 127 ч. 5) — про ККМ и регистрацию, не про учёт.
- Сверь предписание со ст. 120 ч. 1. Дата и номер регистрации, орган, наименование и ИНН клиента, вид, основание и предмет проверки, ФИО и должности проверяющих, срок, период, реквизиты решения о назначении; подпись руководителя и гербовая печать (ч. 3). Получить предписание до начала и увидеть удостоверение инспектора — твоё право (ст. 49 п. 9), предъявить его — обязанность инспектора (ст. 121 ч. 4).
- Оформи получение. Отметка об ознакомлении на втором экземпляре (ст. 121 ч. 5), запись в книге инспекторских проверок — ты вправе требовать (ст. 49 п. 10). С этого дня считай 30 календарных дней плановой (ст. 119 ч. 3). Не согласна с самим назначением — 5 рабочих дней на жалобу (ст. 167 ч. 2).
- Зафиксируй роль. Ты — налоговый представитель по договору и доверенности (ст. 54 ч. 4); нет доверенности — оформи сегодня. Напиши клиенту: что пришло, какой период, что нужно от него.
- Запроси основание. Копии документов, ставших основанием для выездной, налогоплательщику выдают бесплатно (ст. 49 п. 5). Так ты знаешь, что ищут, а не гадаешь.
- Отдавай документы по правилам. Пояснения и документы давать обязана (ст. 51 п. 5), но только относящиеся к налоговому обязательству — остальное вправе не представлять (ст. 49 п. 12). Каждую передачу — списком, с датой. Пока собираешь запрошенное, срок проверки стоит (ст. 119 ч. 5 п. 1).
- Разложи период на закрытия — по плану из следующего раздела: закрытия, спорные места, три уровня.
- Знай, что после акта. Акт вручают не позднее даты окончания проверки из предписания (ст. 122 ч. 2). 5 рабочих дней на возражения (ч. 6); с возражениями материалы рассматривают при тебе, извещение — за 5 рабочих дней (ст. 123 ч. 2); решение — в течение 3 рабочих дней (ч. 3). Исполнить — 90 календарных дней, если не обжаловала (ч. 6). Жалоба подаётся в те же 90 дней, можно через кабинет (ст. 167 ч. 1; ст. 168 ч. 1); ответ — не позднее 30 календарных дней, нет ответа в срок — жалоба считается удовлетворённой (ст. 169 ч. 1, 3).
Если проверка уже назначена, а уверенности нет
План на первые два дня: подними предписание и пойми период и предмет. Пройди по своим закрытиям за этот период — где были неопознанные операции и спорные места. Разложи находки по трём уровням риска. По уровню один подготовь уточнёнки, по уровню два — обоснования, по уровню три — честный разговор с клиентом о том, чьё это решение и что с ним делать.
После этого у тебя вместо тумана — список из конкретных пунктов с конкретными действиями. Страх не исчезнет полностью, но станет рабочим: ты знаешь, что делаешь завтра утром.
Разберём твою ситуацию до того, как придёт налоговая
Если прямо сейчас есть требование, уведомление или просто грызущее «а вдруг там ошибка» — приходи на бесплатный разбор: пройдём твою ситуацию по шагам на реальных документах и разложим по уровням риска. Час разговора обычно возвращает сон лучше, чем неделя самокопания.
Порядок проверок описан в Налоговом кодексе КР; здесь он дан обзорно и не заменяет юридическую консультацию. По конкретной проверке сверяйся с действующей редакцией кодекса и предписанием.
Частые вопросы
Источники
Государственная налоговая служба КР · Налоговый кодекс КР — Централизованный банк данных правовой информации Минюста КР
Читайте также
Ещё по теме

Клиенты из России, когда живёшь в Кыргызстане: с чего начать
Рынок больше твоего города. Три вопроса до первого договора — статус, оформление...

Как получить опыт бухгалтеру, если без опыта никуда не берут
Замкнутый круг размыкается: вход через простые участки. Пять путей набрать практ...

Первый селлер маркетплейса: чек-лист приёма и месячный регламент
Выплата на счёт — не выручка. Диагностика до договора, пять ошибок новичка, свер...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий