

Бухгалтер из России или Казахстана, принимая первого клиента в Кыргызстане, обычно спотыкается об одну строку: «налог с продаж». Что это, если уже есть НДС? Почему 1%, а у соседа 3%? И откуда в выписке клиента два похожих платежа? НсП — налог, которого нет у соседей, и именно поэтому он чаще всего считается неправильно.
Объясняем простыми словами: кто платит, с чего, по какой ставке, когда и как он уживается с НДС и упрощёнкой.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Чем НсП отличается от НДС. Кто платит и кто освобождён. База: выручка без НДС и без самого НсП. Ставки 1–3% и отраслевые. Период, срок, отчёт. Четыре типовые ошибки.
Чем НсП отличается от НДС
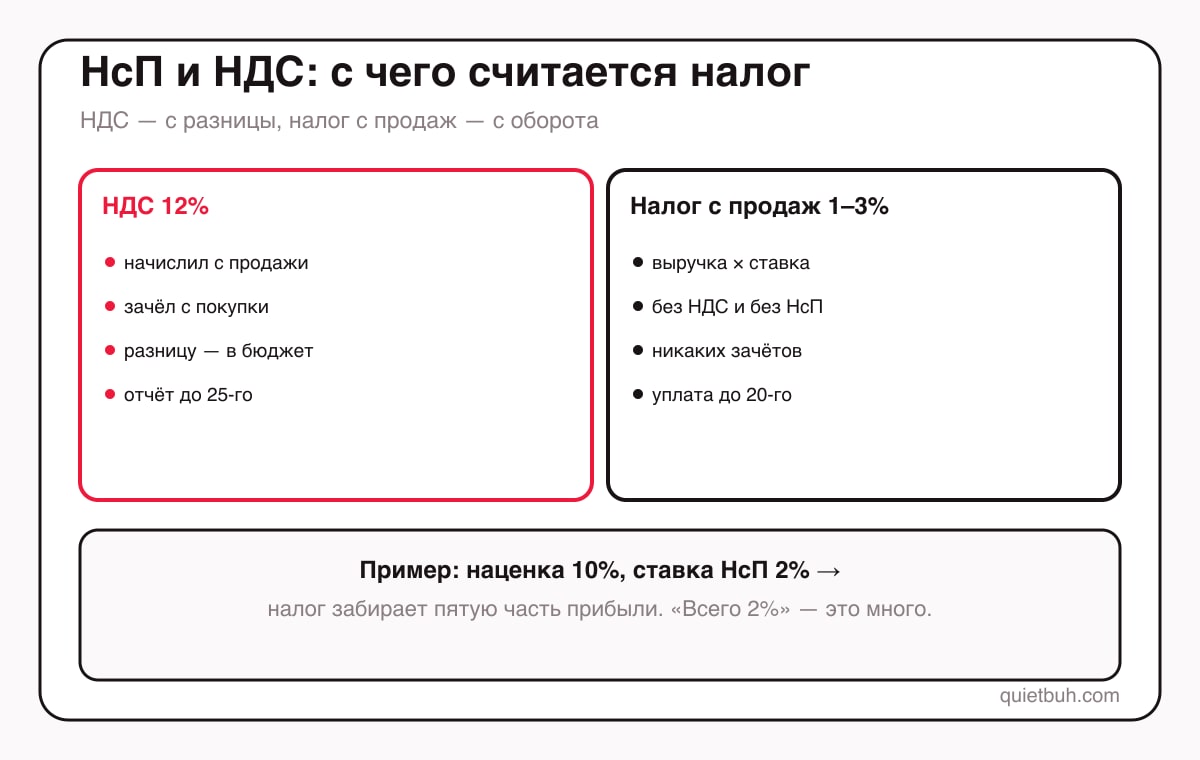
НДС считается с добавленной стоимости: начислил с продажи, зачёл с покупки, разницу — в бюджет. Налог с продаж считается с оборота: взял выручку, умножил на ставку, никаких зачётов. Поэтому он чувствителен для низкомаржинального бизнеса: при наценке 10% и ставке 2% налог съедает пятую часть прибыли. Это главное, что нужно объяснить собственнику, который «не понимает, за что платит».
Налог регулируется разделом XI НК КР, статьи 363–371. Плательщик — отечественная организация, иностранная организация с постоянным учреждением в КР и индивидуальный предприниматель (статья 363). На практике это все, кто на общем налоговом режиме: для плательщиков единого налога, патента и налога на электронную торговлю НсП входит в их единый платёж и отдельно не платится.
С чего считается: объект и база
Объект — реализация товаров, работ и услуг (статья 365). Не объект: экспорт, передача имущества в доверительное управление и по договору простого товарищества, передача основных средств в лизинг и ряд других операций по перечню. Освобождены от уплаты сельхозпроизводители, сельхозкооперативы, общества инвалидов при соблюдении условий и другие категории из статьи 364.
База — выручка от реализации без учёта НДС и без учёта самого налога с продаж (статья 366). Это второе место, где ошибаются: считают НсП с суммы «вместе с НДС» и переплачивают. При аренде базой является арендная плата, также без НДС и НсП. Возвраты товара и изменение условий сделки корректируют базу того периода, в котором они произошли (статья 367).
Ставки
Статья 368 привязывает ставку к двум признакам — вид деятельности и облагается ли поставка НДС:
- поставки, облагаемые НДС: 1% — торговля и производство товаров; 2% — всё остальное (услуги, работы);
- поставки, не облагаемые или освобождённые от НДС: 2% — торговля и производство; 3% — остальное;
- отраслевые: банки — 2%, сотовая связь и продажа виртуальных активов — 5%, застройщики при продаже новых помещений — 2%, страховые — 2%, накопительные пенсионные фонды — 1%;
- при продаже товаров покупателю на патенте, на едином налоге по ставке 0,5% / 0% или «обезличенному субъекту» — 1% при безналичной оплате и 2% при наличной.
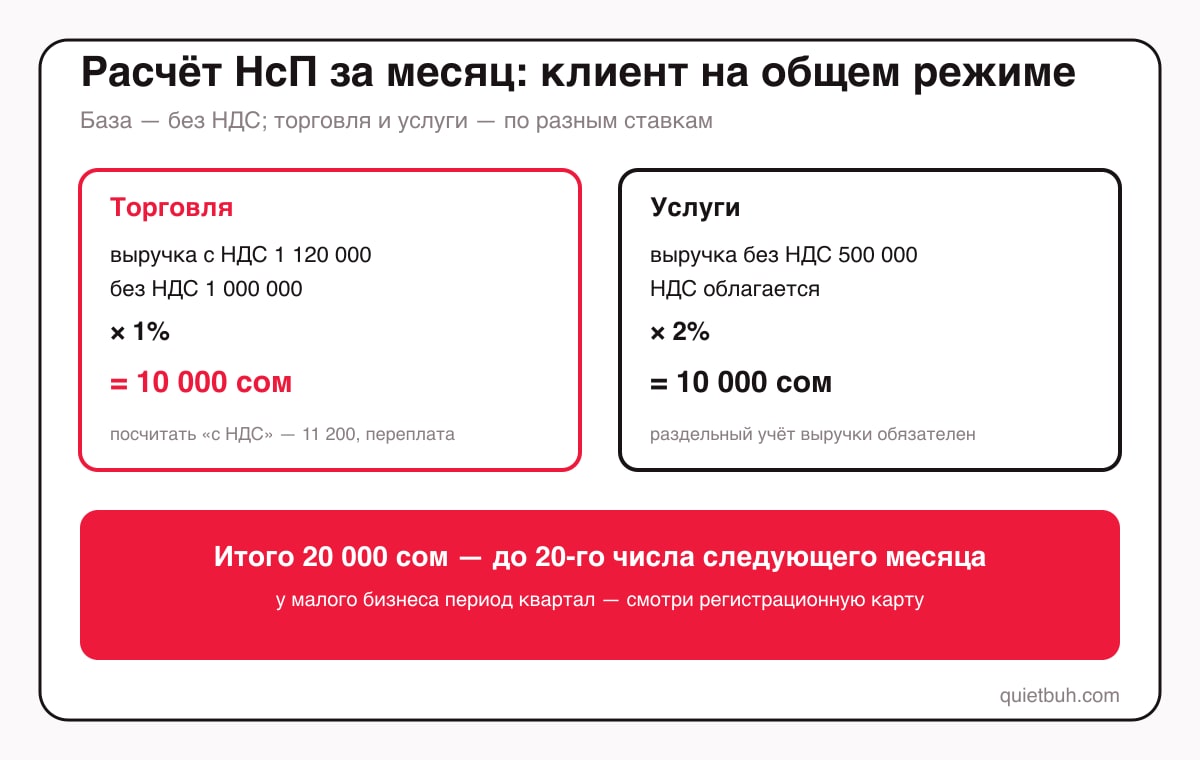
Практическое следствие: клиент на общем режиме, который продаёт и товары, и услуги, считает НсП по двум ставкам — раздельный учёт выручки по видам обязателен.
Период, срок и отчёт
Налоговый период — календарный месяц (статья 369). Уплата и отчёт — не позднее 20-го числа месяца, следующего за отчётным (статья 371). Субъекты малого предпринимательства платят и отчитываются ежеквартально, до 20-го числа месяца после квартала — статус смотри в регистрационной карте клиента. В календаре бухгалтера НсП живёт рядом с подоходным за работников — обе даты 20-е, их удобно закрывать вместе; как это встроено в месячный цикл, смотри в чек-листе закрытия месяца.
Пример
У клиента на общем режиме за месяц выручка магазина 1 120 000 сомов с НДС, то есть 1 000 000 без НДС, и услуги по доставке на 500 000 сомов без НДС. НсП: 1 000 000 × 1% = 10 000 сомов по торговле и 500 000 × 2% = 10 000 сомов по услугам. Итого 20 000 сомов до 20-го числа следующего месяца. Если посчитать «с НДС», выйдет 11 200 вместо 10 000 по торговле — переплата, которую налоговая не вернёт сама.
Четыре типовые ошибки
База с НДС. Разобрали выше. Одна ставка на всё. Услуги и торговля — разные ставки, нужен раздельный учёт. НсП на упрощёнке. Клиент на едином налоге НсП отдельно не платит — если платит, это переплата. Забытый период. У малого бизнеса квартал, у остальных месяц; перепутать — пеня. Полная карта налогов и сроков — в шпаргалке по налогам Кыргызстана, а если клиент на упрощёнке — в разборе единого налога.
Разберём налоги твоего клиента — бесплатно
Если клиент на общем режиме и ты не уверена в расчёте НсП и НДС вместе, — приходи на бесплатный разбор: пройдём по его выручке и документам за месяц и найдём, где считается не так.
Частые вопросы
Налог с оборота: берёшь выручку клиента без НДС, умножаешь на ставку 1–3% и платишь, зачётов нет. В отличие от НДС, который считается с добавленной стоимости, НсП съедает долю прибыли даже у низкомаржинального бизнеса.
По поставкам, облагаемым НДС: 1% — торговля и производство товаров, 2% — остальные виды деятельности. По поставкам, не облагаемым или освобождённым от НДС: 2% и 3% соответственно. Отраслевые: банки 2%, сотовая связь 5%, застройщики при продаже новых помещений 2%.
Плательщики единого налога, патента и налога на электронную торговлю — у них НсП входит в единый платёж. Освобождены сельхозпроизводители, сельхозкооперативы, общества инвалидов при соблюдении условий статьи 364 НК КР; не облагается экспорт.
Ежемесячно, не позднее 20-го числа месяца, следующего за отчётным. Субъекты малого предпринимательства платят и отчитываются ежеквартально, до 20-го числа месяца после квартала.
Источники
Нормы — по разделу XI Налогового кодекса КР (статьи 363–371, редакция от 6 августа 2026 года), справочные материалы — раздел «Налог с продаж» в Салык Кенеш. Проверено 12 октября 2026 года.
Читайте также
Налоговый кодекс КР 2026: что изменилось — восемь главных правок для малого бизнеса и бухгалтера
Главные изменения налоговых правил Кыргызстана 2025–2026: с 1 сентября 2026 года...
Закон о бухгалтерском учёте КР: три размера бизнеса, стандарты и отчётность в 2026 году
Закон КР «О бухгалтерском учёте» № 76 делит бизнес по выручке за год и от этого ...
Страховые взносы в Кыргызстане 2026: тарифы за работников и ИП, сроки, пеня и амнистия
Страховые взносы в Кыргызстане в 2026 году за работников: 2,25% за счёт работода...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий