

Налоговое резидентство — это правило о том, в какой стране и по каким ставкам ты платишь налоги со своих доходов; обычно оно определяется по дням пребывания.
Когда живёшь в Кыргызстане, рынок бухгалтерских услуг кажется маленьким: локальные клиенты, локальные чеки. И в какой-то момент приходит мысль: «а почему я не работаю с российскими компаниями удалённо?» Рынок огромный, язык один, учёт знакомый. Но сразу за мыслью включается стоп: «я не работала с российской системой», «там сложная налоговая», «вдруг не справлюсь».
Реальная проблема не в том, что «Россия сложная». Она в том, что непонятны три конкретные вещи: твой статус, оформление и оплата. Разберём их по порядку — и увидишь, что за страхом стоит обычная организационная задача.
В бухгалтерской компании Quietbuh (Квайт Бухгалтерия) мы ведём клиентов из России, Казахстана, Кыргызстана и Узбекистана — все три вопроса я проходила на практике.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Три вопроса, на которые нужно ответить до первого российского клиента. Что такое налоговое резидентство и почему это твой личный вопрос номер один. Как не взять на себя лишнюю ответственность — и почему бухгалтер из Кыргызстана на этом рынке не слабее, а сильнее, чем думает.
Вопрос резидентства: где платишь налоги ты сама
Первое, что нужно понять: налоговое резидентство — это не «где я прописана» и не «какой у меня паспорт». Это где и по каким правилам ты должна платить налоги со своих доходов. Резидентство определяется внутренними законами каждой страны: обычно учитываются дни пребывания, а в спорных случаях — жильё, семья, центр жизненных интересов; между странами действуют соглашения об избежании двойного налогообложения.
Практически это значит: до работы с российским клиентом ответь себе на вопросы — где я сейчас налоговый резидент, должна ли декларировать доход в стране проживания, как подтверждаю происхождение денег. Для бухгалтера, живущего в Кыргызстане, отправная точка — Налоговый кодекс КР и свой фактический статус по дням пребывания.
Звучит громоздко, но для большинства ситуация простая: живёшь в Кыргызстане постоянно — ты резидент КР, доход от услуг декларируешь и облагаешь здесь: регулярные платные услуги — это предпринимательская деятельность (ст. 23 НК КР), то есть статус ИП. Сложности начинаются у тех, кто живёт на две страны, — и вот тогда это вопрос для отдельного разбора, а не для догадок.
Как проверить свой статус за десять минут
Не гадай — открой Налоговый кодекс КР и проверь три вещи по порядку.
- Посчитай дни. Резидент КР — тот, кто находился в стране 183 дня и больше за любые 12 месяцев подряд, которые заканчиваются в текущем году (ст. 24 НК КР). Дни лечения, командировки и учёбы за границей засчитываются как нахождение в стране. Считай по штампам и билетам, а не «примерно».
- Посчитай клиентов. Услуги за деньги больше двух раз в календарном году — это уже деятельность на систематической основе (ст. 4 НК КР), а систематическая деятельность признаётся предпринимательской (ст. 23). Значит, «я просто помогаю как физлицо» работает ровно два раза в год. Третий акт — ты предприниматель, и нужна регистрация в налоговой.
- Выбери режим при регистрации. Если идёшь на упрощёнку, ставку единого налога выбираешь прямо в регистрационном заявлении (ст. 420 НК КР). Для услуг это 4 % с безналичной выручки и 6 % с наличной. Как оформляется практика в Кыргызстане — в статье про переход из найма в свою практику.
Если по первому пункту вышло меньше 183 дней — это тот самый случай «живу на две страны», и дальше без разбора конкретной пары стран двигаться не стоит.
Три вопроса до первого договора
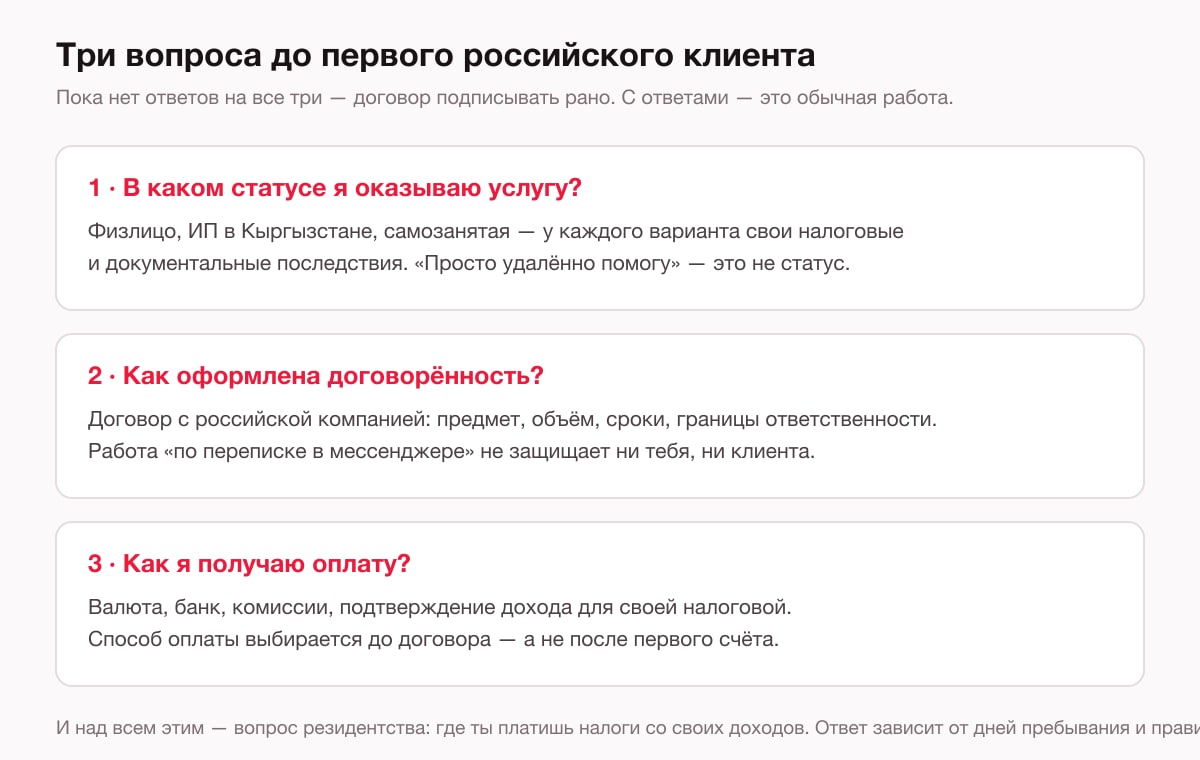
Статус. Нельзя начинать с позиции «ну я же просто удалённо помогу». Услугу оказывает кто-то конкретный, и статуса «самозанятая» в Налоговом кодексе КР нет: разовая услуга — как физлицо, больше двух раз в году — уже предпринимательская деятельность (ст. 23 НК КР), то есть ИП. У каждого варианта свои налоговые и документальные последствия — и для тебя, и для клиента, которому важно понимать, кому и как он платит. Для регулярной практики самый чистый вариант — оформленное ИП: договор, счета, подтверждённый доход.
Оформление. Договор с российской компанией — обычный договор на услуги: предмет, объём, сроки, стоимость, порядок передачи документов и границы ответственности. Работа «по переписке» не защищает никого. Границы здесь важнее вдвойне: клиент в другой юрисдикции, и кто за что отвечает должно быть написано, а не подразумеваться.
Оплата. Валюта, банк, комиссии, скорость перевода, подтверждение дохода для своей налоговой. Это выясняется до договора, а не после первого счёта — способов несколько, и они меняются, поэтому конкретную схему подбирай под свою пару банков на момент старта.
Клиент, оформление, налог, документы, оплата — одна таблица
Со стороны Кыргызстана схема одна, кем бы ни был клиент: ты — ИП на упрощёнке, у тебя договор, счёт и акт. Разница — в том, кто подписывает договор с той стороны и откуда приходят деньги. Разложила по трём типам клиентов.
| Клиент | Как оформить отношения | Твой налог в КР | Документы по каждому месяцу | Как приходят деньги |
|---|---|---|---|---|
| ИП | Договор возмездного оказания услуг между двумя предпринимателями, подписывает сам ИП. Предмет, объём, срок передачи документов, границы ответственности — обязательные разделы. | Единый налог 4 % с безналичной выручки (6 % — с наличной) плюс страховые взносы за себя. Подоходный налог с этого дохода не платишь: доход ИП облагается налогом на прибыль, а его на упрощёнке заменяет единый налог. | Договор, счёт (инвойс) на сумму месяца, акт оказанных услуг, выписка банка о поступлении. Хранить не меньше 6 лет (ст. 51 НК КР). | На расчётный счёт твоего ИП. Валюта, дата курса и кто платит комиссию — в договоре, до первого счёта. |
| Компания (ООО) | Тот же договор, с той стороны подписывает директор или человек с доверенностью — попроси её копию. Если клиент хочет, чтобы ты подписывала или отправляла что-то от его имени, — это отдельная доверенность, а не «само собой». | То же: 4 % / 6 % + взносы за себя. | Те же плюс доверенность, если она есть. Акт — по итогам месяца, до счёта за следующий. | Со счёта компании на счёт ИП. Реквизиты — в договоре, чтобы бухгалтерия клиента не спрашивала их каждый раз. |
| Физлицо (самозанятый) | Договор на услуги с физлицом. Объём меньше, границы жёстче: «веду учёт и считаю налог по согласованному режиму», без консультаций «по жизни». | То же: 4 % / 6 % + взносы за себя. | Договор, счёт, акт. Подтверждение оплаты с его стороны — квитанция или выписка. | С личного счёта или карты клиента — на счёт ИП, а не на твою личную карту. |
Три уточнения к таблице.
Что заменяет единый налог. По ст. 418 НК КР упрощёнка — это единый налог взамен налога на прибыль, налога с продаж и НДС на облагаемые поставки. Отдельно ни налог с продаж, ни НДС на упрощёнке у тебя не возникает. Этот перечень в кодексе правили не раз — перед регистрацией сверь с действующей редакцией.
Когда отчитываться. Пока твоя выручка за последние 12 месяцев не превышает 8 млн сомов, ты субъект малого предпринимательства (ст. 4 НК КР): налоговый период по единому налогу — квартал, отчёт и уплата — до 20 числа месяца после квартала (ст. 424 и 426). Единая налоговая декларация ИП — раз в год, по календарю ГНС на 2026 год — до 1 мая.
Про курс и комиссии. Школа на странице оплаты из России пишет так: «в национальной валюте по курсу на дату оплаты — по согласованию». Та же формула годится для твоего договора: валюта счёта, дата, на которую берётся курс, кто несёт комиссию банка. Ты ведёшь учёт и считаешь налоги клиента по согласованной системе — это в договоре. Его банк, валютные вопросы и юридические решения — не твоя зона, пока это не записано отдельно. Четыре пункта, которые должны стоять в любом договоре, здесь работают без изменений: срок передачи документов, ответственность клиента за их полноту, предел твоей ответственности в деньгах, кто принимает решения по спорным операциям.
Сколько остаётся от чека клиента: пример в сомах
Условная ситуация: ты ИП на упрощёнке в Бишкеке, без сотрудников, один клиент платит 25 000 ₽ в месяц на расчётный счёт. Налог считается и платится в сомах (ст. 67 НК КР), поэтому поступление пересчитываем. Курс беру условный — 1 ₽ = 1 сом, только чтобы арифметика была прозрачной; реальный курс смотри на дату поступления денег. Дата налогового обязательства по единому налогу — дата оплаты или дата поставки по счёту-фактуре, что наступило раньше (ст. 422-1).
| Строка | Как считаем | Сумма, сом |
|---|---|---|
| Выручка за месяц | 25 000 ₽ × условный курс 1 | 25 000 |
| Единый налог: услуги, безнал | 25 000 × 4 % | 1 000 |
| Страховые взносы ИП за себя | Не менее 6 % от среднемесячной зарплаты по региону за прошлый год. Для Бишкека на 2026 год ГНС даёт 28 829 сом × 6 % | 1 730 |
| Остаётся | 25 000 − 1 000 − 1 730 | 22 270 (89 %) |
Взносы не зависят от выручки — это фиксированная сумма за месяц. Поэтому второй такой же клиент меняет картину: выручка 50 000, единый налог 2 000, взносы те же 1 730, остаётся 46 270 — уже 92,5 %. Налог с продаж и налог на прибыль не платишь — их заменяет единый налог. Подоходный налог 10 % с этой выручки тоже не возникает: доход ИП облагается налогом на прибыль (ст. 207 НК КР), а его на упрощёнке заменяет единый налог. Сумму взносов под свой район смотри в кабинете налогоплательщика — она пересматривается каждый год.
Когда платить. Единый налог за квартал — одной суммой до 20 числа следующего месяца: за июль–сентябрь это 3 000 сом до 20 октября. Взносы — через электронный страховой полис в кабинете налогоплательщика: на упрощёнке полис выдаётся на число календарных дней месяца, купить его можно до начала месяца или в следующем месяце за отчётный.
Ставка 6 % — для наличной выручки, и с удалённым клиентом её у тебя быть не должно: деньги идут на счёт ИП, и это одновременно ставка 4 % и подтверждённый доход, который ты покажешь своей налоговой без объяснений.
Как не стать «ответственной за всё»
Когда работаешь с российским клиентом удалённо, очень легко незаметно стать ответственной за всё: клиент пишет по любым вопросам — налоги, договоры, платежи, валютные ограничения, кадры, личные переводы. Если границы не обозначены, ты начинаешь отвечать там, где нужна уже не бухгалтерская услуга, а юрист или налоговый консультант по другой стране.
Поэтому с самого начала раздели: я веду учёт, готовлю отчётность, контролирую документы, считаю налоги по согласованной системе. Я не принимаю решения за собственника, не гарантирую отсутствие претензий налоговой, не отвечаю за серые схемы и не консультирую по вопросам, требующим отдельного специалиста. Это не слабость — это профессиональная рамка, и клиенты уважают её больше, чем универсальность «на все руки».
Пять ошибок, которые дорого стоят на старте
Все пять — из разборов на консультациях, и ни одна не про «сложную Россию». Все — про оформление.
- Работать «как физлицо, на карту». Третий платный акт в году — уже предпринимательская деятельность (ст. 4 и 23 НК КР), а у дохода без договора и акта нет подтверждения. Зарегистрировать ИП — разовое действие; объяснять налоговой регулярные поступления на личную карту — долгое.
- Не записать в договор валюту, дату курса и комиссии. Тогда каждый месяц — спор, сколько ты получила: по курсу дня счёта или дня оплаты, минус комиссия или нет. Одна строка в договоре снимает это навсегда.
- Подписывать и отправлять что-то за клиента без доверенности. В Кыргызстане полномочия налогового представителя определяются договором и доверенностью (ст. 54 НК КР), а его действия признаются действиями самого налогоплательщика. В стране клиента правило своё, но принцип тот же: нет доверенности — не подписываешь.
- Взять клиента, не посмотрев его режим и прошлую отчётность. Расстояние не отменяет семь красных флагов: не знает свой режим, обороты «на словах», не показывает декларации. С клиентом из другой страны цена ошибки выше — переделывать придётся в чужой системе.
- Забыть про свою отчётность. Ты теперь тоже налогоплательщик: отчёт по единому налогу раз в квартал до 20-го, полис за себя каждый месяц, единая налоговая декларация раз в год. Свой календарь заведи раньше, чем календарь клиента.
Почему у тебя больше шансов, чем кажется
Страх «я не знаю всех российских законов» строится на ложной предпосылке — будто работать можно, только выучив всё заранее. Но 70% учёта одинаковы в любой стране: двойная запись, логика операций, движение денег, из операции рождается налог. Это мы разбирали в статье про устройство учёта — и к российскому рынку это относится точно так же, как к кыргызскому.
Остальные 30% — ставки, формы и сроки конкретной страны — добираются по ходу, тем же способом, каким ты разбираешь любую новую нишу: по цепочке операций клиента, а не по всему кодексу сразу. Бухгалтер из Кыргызстана, который умеет спокойно работать с двумя юрисдикциями, — это не «провинциальный специалист на подработке», а редкий и дорогой профиль.
И минус один страх напоследок: тебе не нужно знать «всю Россию». Тебе нужно знать систему одного своего клиента — его режим, его операции, его документы. Это конечная, обозримая задача.
Первая неделя с новым клиентом: регламент по дням
Ниже — то, что я делаю с любым новым клиентом на ведении, с поправкой на другую страну. Дни — ориентир, не догма: важен порядок.
- День 1. Диагностика до цены. Режим клиента, обороты, кто и как платит, есть ли сотрудники, три последние декларации, доступ в его кабинет налоговой. Пройди шесть вопросов по цепочке операций — они одинаковы для любой страны. Цену называешь после, а не до.
- День 2. Договор. Предмет и объём; срок передачи документов цифрой; ответственность клиента за полноту данных; предел твоей ответственности в деньгах; кто принимает решения по спорным операциям; валюта, дата курса и кто платит комиссию; порядок оплаты — предоплата до 5-го числа. Отдельным абзацем — что не входит.
- День 3. Реквизиты и первый счёт. Счёт выставляешь от ИП на расчётный счёт ИП. Проверь, что клиент платит именно туда, а не «на карту, так быстрее».
- День 4. Два календаря. Клиента — по его стране: сроки берёшь из его первоисточника, а не по памяти. Свой — по Кыргызстану: единый налог за квартал до 20-го, полис ежемесячно, единая декларация раз в год. Оба календаря — в один файл.
- День 5. Регламент обмена. Дата передачи документов, единый список недостающего раз в месяц, резюме после каждого созвона в чат. Это те же три привычки, что и с местным клиентом, — с удалённым без них просто не выжить.
- День 6. Папка клиента. Договор, доверенность (если есть), счета, акты, выписки — по месяцам. Документы по налоговому обязательству хранятся не меньше 6 лет (ст. 51 НК КР), и срок исковой давности по налоговому обязательству — тоже 6 лет (ст. 68).
- День 7. Первое закрытие — на бумаге. Пройди пять шагов закрытия месяца по его данным как учебное упражнение: где встанет — там и добираешь те самые 30 %.
Заметь: в списке нет пункта «выучить законодательство другой страны». Есть «взять сроки из первоисточника» — и это разные вещи.
С чего начать на этой неделе
Определи свой статус и резидентство — час на разобраться, где ты платишь налоги со своих доходов. Реши, в каком качестве будешь оказывать услуги, и если ИП ещё нет — посмотри, как оно оформляется. Подготовь шаблон договора с разделом про границы ответственности. И составь список из трёх типов российских клиентов, которых тебе было бы комфортно вести: знакомый режим, понятная ниша, обозримый объём.
После этого «работа с Россией» перестаёт быть мечтой с оговорками и становится обычным планом выхода на новый рынок.
Разберём твою пару стран — бесплатно
Оформление, налоги, оплата, реальные ограничения против страхов — всё это зависит от твоей конкретной ситуации. Приходи на бесплатную консультацию: разберём твою пару стран, наметим схему работы и первые шаги. Ирина ведёт клиентов из России, Казахстана, Кыргызстана и Узбекистана — и покажет правила игры на живых примерах.
Статья — практическая рамка, а не юридическая консультация. Правила резидентства, валютные и налоговые нормы меняются и зависят от конкретной пары стран; перед стартом сверяйся с действующими редакциями и при необходимости привлекай профильного специалиста.
Частые вопросы
Источники
Государственная налоговая служба КР · Налоговый кодекс Кыргызской Республики (ГНС КР, PDF) · Централизованный банк данных правовой информации КР (Минюст)
Читайте также
Ещё по теме

Как получить опыт бухгалтеру, если без опыта никуда не берут
Замкнутый круг размыкается: вход через простые участки. Пять путей набрать практ...

Первый селлер маркетплейса: чек-лист приёма и месячный регламент
Выплата на счёт — не выручка. Диагностика до договора, пять ошибок новичка, свер...

Налоговая проверка: как перестать паниковать и что реально проверяют
Паника — это незнание процесса. Как устроены проверки по НК КР, три уровня риска...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий