

«Я в Кыргызстане. У вас обучение по чужим законам — мне-то это зачем?» Это первый вопрос, который задают почти все. И он честный: ставки у нас свои, отчётность своя, ГНС требует по-своему. Но за ним прячется другой, куда более важный — из чего вообще состоит работа бухгалтера.
Бухгалтерский учёт в Кыргызстане — это учёт по Закону «О бухгалтерском учете» от 29 апреля 2002 года № 76: двойная запись, принцип начисления, стандарт по размеру бизнеса (МСФО, МСФО для МСП или упрощённые правила для малого бизнеса), а налоги считаются отдельно — по Налоговому кодексу.
В бухгалтерской компании Quietbuh (Квайт Бухгалтерия) в Бишкеке этот вопрос я слышу на каждой консультации. Ставки, сроки и режимы здесь — по состоянию на сентябрь 2026 года.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Разберём по-честному: какая часть учёта действительно одинакова в Бишкеке, Алматы и Москве, а какая — местная. Посмотрим на цифры Кыргызстана рядом с соседскими, пройдём путь одной продажи от операции до налога и разберём то, чего у соседей нет вообще: налог с продаж, ЭСФ, ЭТТН и ККМ. В конце — способ за один вечер проверить, есть ли у тебя та самая база.
Те самые 70%, которые не меняются от страны к стране
Убери из бухгалтерии названия форм, ставки и требования налоговой — и останется основа. Бизнес зарабатывает деньги и тратит деньги. У него есть активы и обязательства, доходы и расходы. Двойная запись, логика движения денег, понимание, откуда берётся прибыль и как из конкретной операции рождается налог.
Это работает одинаково везде. Продали товар — признали выручку. Купили с НДС — получили входящий налог, который уменьшает исходящий. Начислили зарплату — появилось обязательство перед сотрудником и перед фондом. Механика одна.
Сюда же относится всё, что вообще не про кодекс: как собрать первичку, чтобы закрытие месяца не превращалось в археологию. Как разговаривать с собственником, который спрашивает «где деньги». Как понять, что клиент проблемный, ещё до подписания договора. Как считать свой чек. Этому не учит ни один налоговый кодекс — и именно этого не хватает больше всего.
«Знаешь одну страну — ты исполнитель. Понимаешь систему — ты специалист. В первом случае любая нестандартная ситуация выбивает: а как здесь? Во втором ты смотришь не на форму, а на суть».
Как ведётся бухгалтерский учёт в Кыргызстане: закон, стандарты, отчётность
Весь бухучёт в Кыргызстане держится на одном законе — «О бухгалтерском учете» от 29 апреля 2002 года № 76, последние изменения внесены Законом от 20 июня 2025 года № 122. И он подтверждает те самые 70 %: учёт ведётся двойной записью и по принципу начисления (ст. 3), а налоговый учёт — отдельно, по Налоговому кодексу (ст. 5). Бухгалтерия и налоги — две разные вещи, и путать их не надо.
Вести учёт обязаны все юрлица, а также филиалы и представительства иностранных компаний (ст. 5). Отвечает за организацию учёта руководитель, а не бухгалтер (ст. 7) — это полезно помнить, когда собственник говорит «это твоя зона». Отчётный год — календарный, с 1 января по 31 декабря (ст. 13).
Дальше всё зависит от размера бизнеса. Закон делит компании по выручке за календарный год — и от этого зависят стандарт и отчётность:
| Кто | Выручка за год | По какому стандарту | Финансовая отчётность: куда и когда |
|---|---|---|---|
| Малый бизнес | до 30 млн сомов | Упрощённые правила для малого предпринимательства (постановление Правительства КР от 11 ноября 2013 года № 609); по желанию — МСФО для МСП | Баланс, отчёт о прибылях и убытках, примечания — учредителям в течение 60 дней после конца года (п. 49–50 Правил) |
| Средний бизнес | от 30 млн до 1 млрд сомов | МСФО для МСП; по решению компании — полные МСФО | В Публичный депозитарий финансовой отчётности в электронном виде до 1 июня следующего года (ст. 12 ч. 4) |
| Крупный бизнес | больше 1 млрд сомов | МСФО | Обязательный аудит, депозитарий и публикация на своём сайте до 1 июня (ст. 12 ч. 1, 4, 7) |
| Субъекты публичного интереса: банки, страховые, эмитенты в листинге, фонды | независимо от выручки | МСФО | То же, что у крупного бизнеса, плюс обязательный комитет по аудиту (ст. 1 ч. 2) |
Не путай 30 млн сомов из закона о бухучёте с НДС: это граница малого бизнеса для финансовой отчётности. Порога регистрации по НДС в Кыргызстане нет — об этом ниже.
На практике большинство клиентов бухгалтера на аутсорсе — малый бизнес. Для них финансовая отчётность — это короткий комплект для учредителей, а основная работа — налоговые отчёты в ГНС со своим календарём: их мы разбирали в чек-листе закрытия месяца. И ещё одно: профессия бухгалтера в Кыргызстане не лицензируется и не сертифицируется государством (ст. 6 ч. 3). Клиент доверяет тебе не за корочку, а за то, что у него сходятся цифры.
Что действительно отличается — и это правда только настройки
Оставшиеся 30% — это ставки, пороги, режимы и формы. Их не нужно понимать заново, их нужно посмотреть и подставить. Вот как выглядит разница между Кыргызстаном и соседями по самым частым налогам.

Посмотри на таблицу глазами человека, который понимает механику. НДС в Кыргызстане 12%, в Казахстане 16%, в России 20% — но это один и тот же налог на добавленную стоимость с одной и той же цепочкой «купил — продал — заплатил с разницы». Меняется цифра, не принцип.
То же с прибылью: 10% у нас против 20% и 25% у соседей. База считается по той же логике — доходы минус вычитаемые расходы, и это знание переносится из страны в страну почти целиком. Отличается сам вход в НДС: в Кыргызстане порога по обороту нет с 2023 года — на общем режиме клиент становится плательщиком НДС с даты регистрации, а на упрощёнке единый налог заменяет и НДС (ст. 253, 255, 418 НК КР). В Казахстане и России порог по обороту есть. Механика своя — а сам вопрос «следим ли мы за режимом и порогом по каждому клиенту» одинаков в любой стране.
Три страны в одной таблице: что именно подставлять
Картинка выше — для беглого взгляда. Вот та же разница в виде таблицы, чтобы её можно было скопировать в свою памятку и подставлять цифры, не листая три кодекса. Где данных под рукой нет — стоит прочерк: лучше пустая ячейка, чем цифра по памяти.
| Параметр | Кыргызстан | Казахстан | Россия |
|---|---|---|---|
| НДС | 12% | 16% (с 1 января 2026, до этого было 12%) | 20% |
| Налог на прибыль | 10% | 20% (КПН) | 25% |
| Налог с продаж | Есть: 0–5% по виду деятельности и форме оплаты; торговля — 1%, сотовая связь — 2% | Нет | Нет |
| Порог обязательной регистрации по НДС | Порога нет с 2023 года: общий режим — плательщик НДС с даты регистрации, упрощёнка НДС не платит (ст. 253, 255, 418 НК КР) | 10 000 МРП (≈43 млн тенге в год); с 2026 порог снижен вдвое | — |
| Подоходный налог с физлиц | 10% | Прогрессивная шкала с 2026: 10% и 15% сверх порога | — |
| Спецрежимы | Единый налог 0–8% по виду деятельности (ст. 423): торговля — 0,5% при выручке до 50 млн сомов, иначе 2% безнал / 4% нал; услуги — 4% / 6%, патент на 15–365 дней, Парк высоких технологий, налог на электронную торговлю 2% | Упрощённая декларация (процент с оборота — актуальную ставку сверяй в НК РК 2026), с 2026 — режим самозанятых | — |
| Документы, которые проверяешь отдельно | ЭСФ, ЭТТН, ККМ — зависят от режима и товара | ЭСФ обязательны для плательщиков НДС, СНТ по перечню товаров; маркетплейсы передают продажи в КГД | — |
Смотри на строки, а не на столбцы. Строка «НДС» — один налог с одной механикой, отличается только цифра. Строка «порог» — один и тот же вопрос «следим ли за оборотом», отличаются число и валюта. И только строка «налог с продаж» по-настоящему местная: у соседей её нет. Ставки по Казахстану — на 2026 год, по новому Налоговому кодексу; что именно в нём поменялось и как пройти по клиентам, — в отдельном чек-листе.
Путь одной продажи: от операции до налога
Самый быстрый способ увидеть границу между «одинаковым» и «местным» — проследить одну обычную операцию до конца.
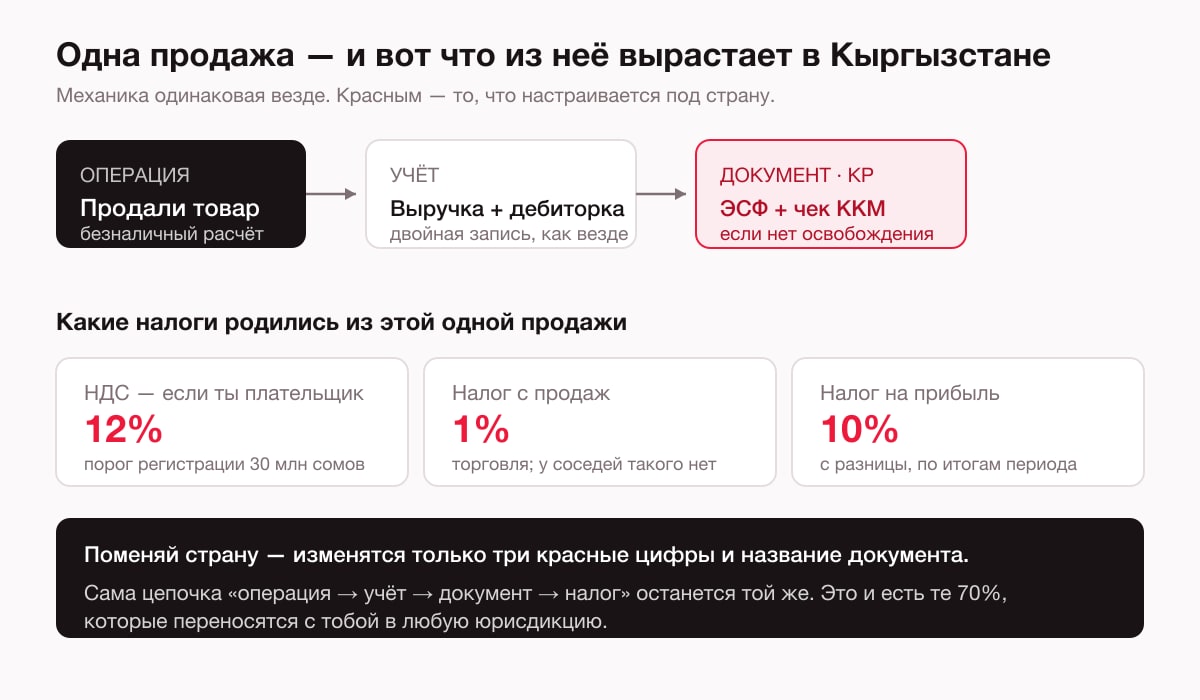
Продажа превращается в выручку и дебиторскую задолженность — это универсальная часть. Дальше начинается местная: нужен электронный счёт-фактура и чек контрольно-кассовой машины, если у клиента нет освобождения. А из одной этой продажи вырастают сразу три налога — НДС, налог с продаж и, по итогам периода, налог на прибыль.
Бухгалтер, который держит в голове эту цепочку, при переезде в другую страну меняет три цифры и название документа. Бухгалтер, который учил инструкцию, начинает с нуля.
Пример: одна и та же продажа в трёх странах
Возьмём одну продажу и прогоним её через три страны по ставкам из таблицы выше. Условия одинаковые, чтобы сравнение было честным:
- клиент — торговля, на общем режиме, плательщик НДС (в Кыргызстане это значит, что клиент на общем режиме, а не на упрощёнке);
- продал товар за 100 000 без НДС — условно сомов, тенге или рублей;
- товар куплен за 80 000 без НДС у такого же плательщика НДС;
- других расходов нет, вычеты не считаем, налог с продаж считаем от тех же 100 000 — пример про механику, а не про декларацию конкретного клиента.
| Шаг | Кыргызстан | Казахстан | Россия |
|---|---|---|---|
| 1. НДС с продажи (исходящий) | 100 000 × 12% = 12 000 | 100 000 × 16% = 16 000 | 100 000 × 20% = 20 000 |
| 2. НДС в покупке (входящий, к зачёту) | 80 000 × 12% = 9 600 | 80 000 × 16% = 12 800 | 80 000 × 20% = 16 000 |
| 3. НДС к уплате — разница | 12 000 − 9 600 = 2 400 | 16 000 − 12 800 = 3 200 | 20 000 − 16 000 = 4 000 |
| 4. Налог с продаж (торговля) | 100 000 × 1% = 1 000 | Нет | Нет |
| 5. Налог на прибыль с маржи 100 000 − 80 000 = 20 000 | 20 000 × 10% = 2 000 | 20 000 × 20% = 4 000 | 20 000 × 25% = 5 000 |
| Итого налогов с одной продажи | 5 400 | 7 200 | 9 000 |
Что здесь важно увидеть. Шаги 1, 2, 3 и 5 — одни и те же в трёх странах: считаешь НДС с продажи, зачитываешь входящий, платишь разницу, а прибыль облагаешь по итогам периода. Меняются только проценты в формуле. Шаг 4 есть только в Кыргызстане — и это единственное место, где бухгалтеру из Алматы или Москвы придётся именно узнать новое, а не подставить цифру.
И одна оговорка. Итоги 5 400, 7 200 и 9 000 — в разных валютах и при условных расходах, по ним нельзя сравнивать, «где выгоднее». У живого клиента будут зарплата, аренда, другие вычеты, а налог на прибыль считается за период, а не с каждой продажи. Смысл таблицы в другом: если ты можешь пройти эти пять шагов для одной страны, ты пройдёшь их для любой.
Налог с продаж — то, чего у соседей нет вообще
Вот здесь начинается настоящая местная специфика. Налог с продаж — кыргызская конструкция: от 0 до 5% в зависимости от вида деятельности и формы оплаты, для торговли — 1%, для сотовой связи — 2%. Ни в Казахстане, ни в России такого налога нет, и бухгалтер, приехавший оттуда, про него просто не знает.
Своя специфика есть и в спецрежимах: единый налог со ставками от 0 до 8% — причём разными для наличной и безналичной выручки, что само по себе редкая конструкция. Патент со сроками от 15 до 365 дней и скидкой до 15% при оплате за год. Режим Парка высоких технологий, где резидент освобождён сразу от налога на прибыль, НДС и налога с продаж. Налог на электронную торговлю — 2% вместо трёх основных налогов.
Спецрежимы Кыргызстана: режим, ставка, документы
Чтобы не держать всё это в голове, сведём режимы в одну таблицу. Здесь только то, что разобрано выше и в ответах на вопросы: если ячейка пустая — по этому режиму смотри первоисточник на сайте ГНС, а не додумывай.
| Режим | Кому / за что | Ставка | ЭСФ | ККМ |
|---|---|---|---|---|
| Общий режим | Все, кто не применяет спецрежим (единый налог, патент); плательщик НДС с даты регистрации (ст. 253, 255 НК КР) | НДС 12%, налог с продаж 0–5% (торговля 1%, сотовая связь 2%), налог на прибыль 10% | Оформляем | Нужна, если нет освобождения |
| Единый налог (упрощёнка) | Плательщики единого налога, включая тех, кто на нулевой ставке и на 0,5% при торговле | 0–8% с выручки по ст. 423: торговля 0,5% (до 50 млн сомов) или 2% / 4%, услуги 4% / 6%, общепит 3–5%; наличная выручка облагается выше безналичной | Освобождены: нулевая ставка при доходе до 15 млн сомов в год и ставка 0,5% при торговле. Остальные — оформляют | При торговле — обязательна |
| Патент | Работающие по патенту: услуги физлицам, торговля | Срок 15–365 дней, при оплате за год скидка до 15%; сумма патента — по сайту ГНС | Освобождены те, кто оказывает услуги физлицам | Не нужна тем, кто торгует по патенту |
| Парк высоких технологий | Резиденты ПВТ | Освобождение от налога на прибыль, НДС и налога с продаж | — | — |
| Налог на электронную торговлю | Интернет-торговля | 2% вместо трёх основных налогов | — | — |
| Зона торговли с особым режимом | Работающие в зонах особого режима | — | Освобождены | Не нужна |
Две вещи, которые не привязаны к режиму. Сельхозпроизводители со своей продукцией ЭСФ не оформляют. А ЭТТН обязательна при торговле нефтепродуктами, алкоголем и табаком независимо от режима — с 2027 года к ним добавляются лекарства и медизделия. То есть по каждому новому клиенту ты отвечаешь на два вопроса подряд: какой режим и какой товар.
ЭСФ, ЭТТН и ККМ: где легко попасть на ровном месте
Это та часть, где ошибаются даже опытные бухгалтеры — потому что правила про документы меняются чаще, чем ставки, и держатся не в кодексе, а в разъяснениях.
ЭСФ. Электронный счёт-фактура нужен не всем. От оформления освобождены налогоплательщики на упрощёнке с нулевой ставкой и доходом до 15 млн сомов в год, работающие по патенту и оказывающие услуги физлицам, сельхозпроизводители со своей продукцией, плательщики единого налога по ставке 0,5% при торговле и работающие в зонах особого режима. Всё остальное — оформляем.
ЭТТН. Электронная товарно-транспортная накладная обязательна для тех, кто торгует нефтепродуктами, алкоголем и табаком — независимо от режима налогообложения. С 2027 года к списку добавляются лекарственные средства и медицинские изделия. Если у клиента такой товар, это первое, что надо проверить.
ККМ. Контрольно-кассовая машина не нужна тем, кто торгует по патенту или платит налог на деятельность в зоне торговли с особым режимом. Предприниматели на упрощёнке при торговле — обязаны.
Обрати внимание, как это устроено: все три требования завязаны на режим клиента и вид его товара. То есть чтобы ответить на вопрос «нужен ли нам ЭСФ», сначала надо точно знать режим — а это уже базовая работа, одинаковая в любой стране.
30% местных настроек: что проверить у нового клиента из Кыргызстана
Собираем все «местные 30%» в один список. Проходишь его один раз при приёме клиента — и дальше в его учёте остаются только универсальные вещи. Ответ на каждый пункт — одно слово или одна цифра. Если ответа нет, это и есть первая задача по клиенту.
- Режим. Общий, единый налог, патент, резидент ПВТ, налог на электронную торговлю или зона особого режима. И сразу второй вопрос: почему именно этот? «Так было до меня» — не ответ.
- НДС. На каком режиме клиент? Общий режим в Кыргызстане — это НДС с даты регистрации, порога по обороту нет с 2023 года; на упрощёнке НДС нет. Если режим менялся — проверь дату перехода и регистрацию по НДС.
- Ставка налога с продаж. По виду деятельности и форме оплаты: 0–5%, торговля — 1%, сотовая связь — 2%. Несколько видов деятельности — значит, по каждому.
- Нал и безнал. Для единого налога ставки разные. Нужна доля наличной выручки в цифрах, а не «примерно половина».
- ЭСФ. Сверь клиента со списком освобождённых: нулевая ставка с доходом до 15 млн сомов в год, патент с услугами физлицам, сельхозпроизводители со своей продукцией, единый налог 0,5% при торговле, зоны особого режима. Не в списке — оформляем.
- ЭТТН. Есть ли в ассортименте нефтепродукты, алкоголь, табак — независимо от режима. С 2027 года — ещё лекарства и медизделия.
- ККМ. Торговля на упрощёнке — касса обязательна. Торговля по патенту или в зоне особого режима — нет.
- Срок патента. Если клиент на патенте: на какой срок куплен (15–365 дней), когда истекает, оплачен ли на год со скидкой до 15%.
- Льготный статус. Резидентство в ПВТ — есть подтверждение? Интернет-торговля — подпадает ли клиент под 2% вместо трёх основных налогов?
- Сроки. Даты сдачи и уплаты по каждому налогу клиента — с сайта ГНС в свой календарь. Как встроить их в закрытие месяца — в чек-листе из пяти шагов.
Заметь: ни один пункт не требует «понять заново». Каждый — посмотреть и подставить. Понимание уже есть в тех 70%, с которых начиналась статья.
Почему после курсов всё равно страшно начинать
Обычное обучение идёт от законов: вот НДС, вот форма, вот срок. Ты получаешь набор разрозненных кусков и пытаешься сложить из них картину. Она не складывается — и начать работать всё равно не решаешься. Это не про память и не про старание: типичные ошибки новичков растут из отсутствия системы, а не из незнания конкретной статьи кодекса.
Когда система есть, новая страна становится задачей на полдня: открыть сайт ГНС, посмотреть ставку, порог и срок, подставить в понятную схему. Новая ниша клиента — тоже: разбор клиента на первой встрече строится на одних и тех же вопросах, стройка это или интернет-магазин.
Ровно поэтому опыт из бюджета, банка или одной компании не обесценивается при переходе в коммерцию — он переносится почти целиком, если понимать, что именно в нём было системой, а что инструкцией конкретного работодателя.
Как проверить это на себе за один вечер
Возьми любую свою операцию за последний месяц и ответь на четыре вопроса, не заглядывая в кодекс: что произошло в бизнесе, как это отражается в учёте, какие налоги здесь возникают и в какой момент. Отвечается — база есть, и страна для тебя вопрос технический. Приходится вспоминать инструкцию — дело не в Кыргызстане, а в том, что систему тебе никто не собрал.
Второй вопрос, посложнее: возьми клиента и скажи, почему он на своём режиме, а не на другом. Если ответ «так было до меня» — это и есть та зона, где ты пока исполнитель. Бухгалтер, который понимает систему, умеет посчитать альтернативу и объяснить собственнику цифрами.
Кстати, ровно та же логика работает, когда бухгалтер из Кыргызстана берёт клиентов из России: юрисдикций становится две, а механика учёта остаётся одна. Меняются только оформление отношений и вопрос налогового резидентства.
Разберём твою ситуацию — бесплатно и по делу
Если ты прошла обучение, а начать работать всё равно страшно — приходи на бесплатную консультацию. Разберём одну реальную задачу по шагам и посмотрим, чего не хватает: знаний по кыргызской специфике или той самой системы.
А если думаешь не про первого клиента, а про переход в свою практику целиком — посчитай свои цифры в калькуляторе «Найм vs аутсорс» и посмотри три сценария ухода из найма.
Ставки, пороги и правила по документам актуальны на дату публикации и взяты с сайта ГНС Кыргызской Республики. Законодательство меняется — перед применением сверяйся с первоисточником.
Частые вопросы
Источники
Государственная налоговая служба КР · Централизованный банк данных правовой информации КР (Минюст) — Налоговый кодекс КР · Закон КР «О бухгалтерском учете» № 76 (ред. 20.06.2025) · Правила ведения бухучёта и отчётности субъектов малого предпринимательства (№ 609)
Читайте также
Ещё по теме

Клиенты из России, когда живёшь в Кыргызстане: с чего начать
Рынок больше твоего города. Три вопроса до первого договора — статус, оформление...

Как получить опыт бухгалтеру, если без опыта никуда не берут
Замкнутый круг размыкается: вход через простые участки. Пять путей набрать практ...

Первый селлер маркетплейса: чек-лист приёма и месячный регламент
Выплата на счёт — не выручка. Диагностика до договора, пять ошибок новичка, свер...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий