

Селлер маркетплейса — это клиент, у которого выплата на счёт не равна обороту: налоги считаются с продаж, а деньги приходят за вычетом комиссий, возвратов и удержаний.
Селлеры сейчас — самый быстрорастущий тип клиента у бухгалтеров по всему СНГ: Wildberries, Ozon, Каспи Шоп, продажи через Instagram. И самый обманчивый. Кажется — обычная торговля, только через интернет. А потом выясняется, что выплата на счёт не равна выручке, возвраты живут своей жизнью, а комиссий больше, чем строк в выписке.
В Quietbuh (Квайт Бухгалтерия) я принимаю таких клиентов сама — и знаю, на чём здесь спотыкаются. Ставки, сроки и режимы здесь — по состоянию на сентябрь 2026 года.
Главная опасность при первом селлере — вести его как обычного предпринимателя, который продаёт напрямую. Разбираем, как принять такого клиента правильно и выстроить месячный регламент, который не даст утонуть.

Основатель школы Quietbuh · 10+ лет в бухгалтерии
Прошла путь от помощника бухгалтера до руководителя Quietbuh — компании, которая ведёт учёт для малого и среднего бизнеса. В сообществе на 4 800+ бухгалтеров регулярно разбирает реальные кейсы.
Что внутри этой статьи
Чек-лист приёма селлера — диагностика до договора. Пять ошибок новичка при работе с маркетплейсом. Месячный регламент из четырёх источников, экспресс-проверка за 30 минут и кыргызская специфика: налог на электронную торговлю.
Приём селлера: диагностика, а не список документов
Принимать селлера без диагностики — всё равно что вести компанию, не зная, чем она занимается. До договора нужно понять схему бизнеса целиком.
Где продаёт. Одна площадка или несколько, есть ли свой сайт и продажи в Instagram. Каждый канал — это отдельные отчёты, выплаты и сверки, то есть отдельный объём твоей работы.
Кто продаёт. ИП или компания, какой налоговый режим, кто оформлен на аккаунте площадки — сам клиент или родственник «так исторически сложилось». Последнее встречается чаще, чем хотелось бы, и это первое, что надо вытащить на свет.
Что с товаром. Своё производство, закупка на месте или импорт. Если импорт из ЕАЭС — добавляется блок НДС при ввозе и подтверждающих документов.
Что уже наделано. Прошлая отчётность, состояние учёта, долги по налогам. Восстановление хвостов — отдельная услуга за отдельные деньги, и цену на неё надо назвать до подписания, а не обнаружить объём после.
Эта диагностика — тот же разбор новой ниши по цепочке операций, просто с поправкой на специфику площадок. И по её итогам считается чек: не «сколько берут за ИП», а сколько стоит реальная нагрузка.
Что запросить в первый день
Чтобы диагностика не растянулась на месяц, в первый же день запрашивается один пакет: доступ к кабинету площадки или выгрузки из него за последние три месяца, банковские выписки за тот же период, прошлая отчётность, документы на закупку товара и список всех, кто получает деньги за помощь с магазином. Один запрос списком — и по тому, как быстро и полно клиент его закрывает, ты заодно видишь будущий формат работы: красные флаги у селлеров проявляются ровно так же, как у всех.
Регламент приёма: первая неделя по дням
Пакет из первого дня — это старт, а не весь приём. Чтобы через месяц не выяснилось «а аккаунт-то на маме», разложи первую неделю по шагам. Каждый шаг закрывается письменно — в переписке с клиентом, не в голове.
- День 1 — один запрос списком. Доступ к кабинету площадки или выгрузки за три месяца, банковские выписки за тот же период, прошлая отчётность, документы на закупку товара, список всех, кто получает деньги за помощь с магазином. Назначь срок ответа: скорость и полнота ответа уже показывают будущий формат работы.
- День 1–2 — кто на аккаунте. Сверь реквизиты продавца в кабинете площадки с ИНН клиента. Аккаунт на родственнике или на старом ИП — фиксируешь письменно: это меняет и учёт, и то, с кем ты подписываешь договор.
- День 2–3 — режим и деньги. Какой режим сейчас, кто его выбирал и когда. Куда реально приходят выплаты — на счёт ИП или на личную карту. При налоге на электронную торговлю все расчёты по этой деятельности идут через специально открытый счёт в банке (ст. 443 ч. 2 НК КР), выплаты на карту — уже нарушение условия режима.
- День 3–4 — товар. Своё производство, закупка в Кыргызстане или импорт. Импорт из ЕАЭС тянет НДС при ввозе и подтверждающие документы — это отдельный блок работы и отдельная строка в чеке.
- День 4–5 — пробная сверка. Возьми последний закрытый месяц и пройди его по четырём источникам из регламента ниже. Полчаса — и ты видишь и состояние учёта, и реальный объём работы, а не «десять операций».
- День 5–7 — хвосты и чек. Перечень того, что надо восстановить, с отдельной ценой. Чек считаешь по нагрузке: число площадок, операций, возвратов, импорт, сотрудники. Ориентир из статьи о минимальных чеках — селлер маркетплейса $200–400 в месяц. Итог недели — коммерческое предложение и договор, а не «давай начнём, а там посмотрим».
Пять ошибок новичка с первым селлером
Считать доход по поступлениям на счёт. Площадка переводит деньги уже за вычетом комиссий, возвратов и удержаний. Выплата — это остаток, а не оборот. Налог на общем режиме и налог 2 % считаются с продаж, а не с выплат; только у упрощёнки для торговли через площадку база — выручка, поступившая на счёт (ст. 422 ч. 2 п. 5 НК КР). На этой разнице ловятся почти все.
Работать только с банковской выпиской. В выписке видна итоговая сумма, но не видно, из чего она сложилась. Без отчётов площадки ты не бухгалтер, а свидетель поступлений.
Смешивать продажу, возврат и отмену. Для селлера всё выглядит одинаково: товар либо ушёл, либо нет. Для учёта это три разные операции: продажа рождает выручку, отмена происходит до завершения сделки, возврат корректирует уже состоявшуюся продажу — и все три по-разному влияют на деньги и налоги.
Игнорировать даты. Дата продажи и дата поступления денег — разные даты. Продажа в конце месяца с выплатой в начале следующего — классическое место расхождений между отчётом и выпиской.
Не расшифровывать удержания. Комиссия за продажу, за доставку, за рассрочку, штрафы площадки — всё это расходы, которые уменьшают базу на общем режиме. Кто не разбирает удержания, тот дарит клиенту переплату по налогам.
Месячный регламент: четыре источника — одна сверка
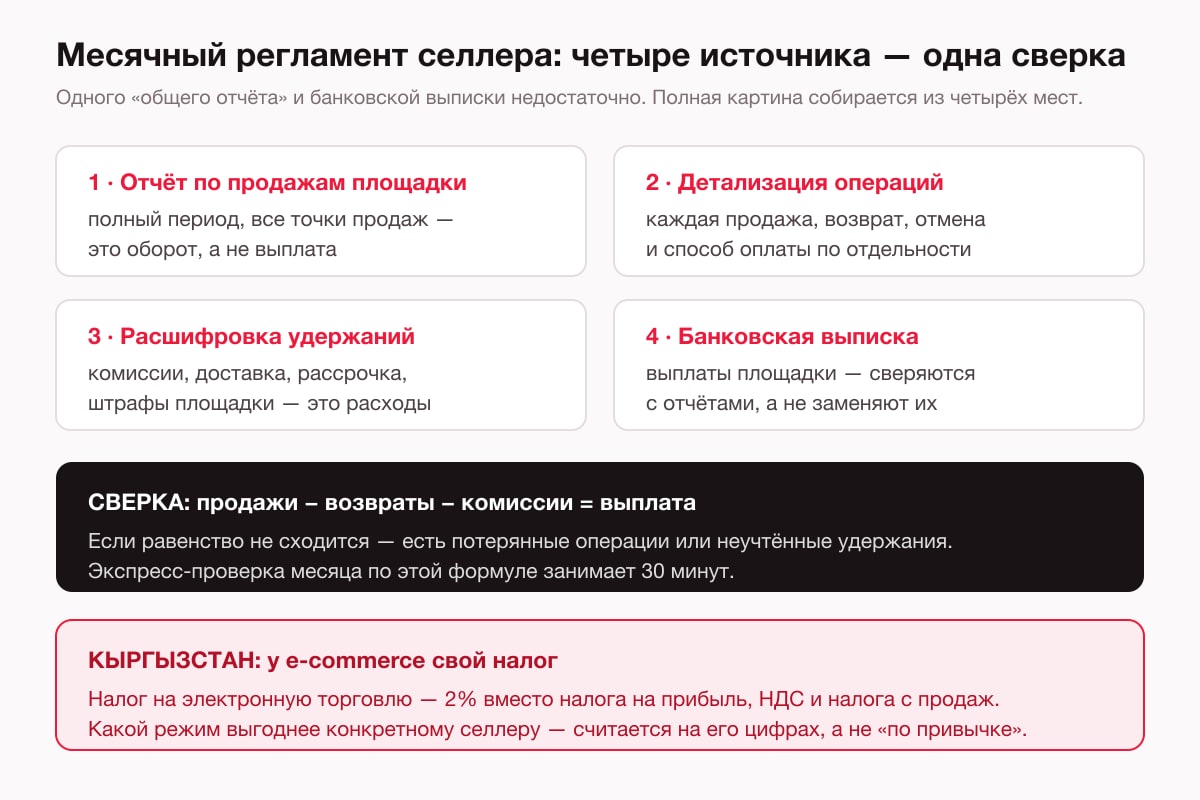
Нормальная работа с селлером — это не подвиг перед отчётностью, а регулярный сбор и проверка данных. Каждый месяц собираются четыре источника: отчёт по продажам за полный период, детализация каждой операции с возвратами и способами оплаты, расшифровка удержаний площадки и банковская выписка. Если площадок несколько — комплект собирается по каждой отдельно.
Дальше сверка по одной формуле: продажи минус возвраты минус комиссии должны дать выплату. Сошлось — месяц чистый. Не сошлось — есть потерянные операции, задвоения или неучтённые удержания, и искать их надо сейчас, а не перед сдачей отчёта. Такая экспресс-проверка занимает около тридцати минут и встраивается третьим шагом в общее закрытие месяца.
Таблица сверки: что с чем сверять и что значит расхождение
Четыре источника из регламента плюс два, про которые забывают: учётная система и касса. По каждому — что именно сверяешь, как часто и что означает, если не сошлось.
| Источник данных | Что сверяем | Периодичность | Расхождение = что |
|---|---|---|---|
| Отчёт площадки по продажам за полный период | Сумма продаж по отчёту = выручка в учёте за месяц | Ежемесячно, после того как площадка закрыла период | Продажа есть в отчёте, но нет в учёте (или наоборот) — потерянная или задвоенная операция; продажа на стыке месяцев попала не в тот период |
| Детализация операций: каждая продажа, возврат, отмена, способ оплаты | Суммы возвратов и отмен; какие из них корректируют выручку | Ежемесячно, по каждой площадке отдельно | Возврат проведён как расход, а не как корректировка выручки; отмена посчитана продажей |
| Расшифровка удержаний площадки | Комиссия за продажу, за доставку, за рассрочку, штрафы — каждая своей строкой в расходах | Ежемесячно | Удержание есть в расшифровке, но нет в учёте — база на общем режиме завышена; «комиссия» одной строкой без разбивки — нечего показать налоговой при запросе |
| Банковская выписка (при налоге 2 % — специально открытый счёт) | Выплаты за месяц = продажи − возвраты − удержания по отчётам | Ежемесячно | Пришло меньше расчётного — неучтённое удержание или выплата за продажи конца месяца ушла в следующий; поступления на личную карту — деньги мимо счёта режима |
| Учётная система (1С или другая) | Выручка, расходы на площадку, задолженность площадки: начислено минус выплачено | Ежемесячно, при закрытии месяца | Долг площадки растёт из месяца в месяц — не проведены удержания или возвраты |
| Кассовые документы — если есть продажи мимо площадки: Instagram, самовывоз | Такая выручка проведена и пробита по ККМ: упрощенец при торговле ККМ применяет (ст. 418 ч. 2 п. 1 НК КР) | Ежемесячно | Поступления на карту или наличными без чека — выручка мимо учёта |
Пример за месяц. ИП «Айгуль», одна площадка. Цифры условные, считаем прозрачно.
| Строка | Откуда берём | Сумма, сом |
|---|---|---|
| Продажи за месяц | Отчёт по продажам | 3 000 000 |
| Возвраты | Детализация операций | − 200 000 |
| Комиссия за продажу 15 % от 2 800 000 | Расшифровка удержаний | − 420 000 |
| Доставка, рассрочка, штрафы | Расшифровка удержаний | − 130 000 |
| Расчётная выплата | 3 000 000 − 200 000 − 420 000 − 130 000 | 2 250 000 |
| Пришло на счёт | Банковская выписка | 2 190 000 |
| Расхождение | ищем | 60 000 |
В учёте за этот месяц: выручка 2 800 000 — продажи минус возвраты, а не 2 190 000 с выписки; расходы на площадку 550 000 отдельными строками; долг площадки на конец месяца — те самые 60 000, пока не найдёшь, что это. Три места, где они обычно лежат: продажи 29–31 числа, выплата по которым ушла в следующий месяц; удержание, которого нет в твоём списке — сравни расшифровку построчно; задвоенная продажа в учёте. Нашла — расхождение закрыто, месяц чистый. Не нашла — не закрывай месяц «примерно»: к отчёту накопится сумма, которую уже не объяснишь.
Каспи Шоп, Wildberries, Ozon, Uzum: что скачивать и что в этом смотреть
Комплект один — четыре источника, — а названия в кабинетах у площадок разные. Ниже только то, что уже разбирали в блоге и что есть в исследовании рынка; названия отчётов, которых я не видела своими глазами, ты фиксируешь в регламенте под конкретного клиента.
| Площадка | Что скачивать каждый месяц | Что смотреть | Налоговый контекст |
|---|---|---|---|
| Каспи Шоп (Казахстан) | Из кабинета селлера: акт сверки, отчёт по продажам, отчёт по комиссиям и удержаниям, отчёт по возвратам, накладные | Выручка — валовая отгрузка, не сумма на счёте. Две комиссии — основная и за рассрочку — отдельными строками. Возврат уменьшает выручку, а не идёт в расход. Данные селлера и Каспи расходятся — приоритет у Каспи | С 2026 года Каспи передаёт данные о продажах в КГД. НДС 16 %, порог регистрации 10 000 МРП = 43 250 000 ₸ в год, упрощёнка 4 % и на НДС не встаёт. Подробно — в 10 ошибках учёта селлера Каспи Шоп |
| Wildberries, Ozon (российские площадки) | Тот же комплект под названиями кабинета продавца: продажи за период, детализация операций с возвратами и способом оплаты, расшифровка удержаний | Дата продажи и дата выплаты не совпадают — продажи конца месяца ищи в выплатах следующего. Удержания за доставку, рассрочку и штрафы — отдельными строками | Для селлера из КР добавляется юрисдикция РФ: оформление, валюта, резидентство. По данным Минэкономики КР, в 2025 году на этих площадках работало больше 20 000 селлеров из Кыргызстана |
| Uzum (Узбекистан) | Тот же комплект из кабинета продавца | Тот же принцип: продажи минус возвраты минус удержания равны выплате, по каждому периоду выплат | Своя налоговая система: Налоговый кодекс РУз 2026, стандартная ставка НДС 12 %. Учёт — по правилам Узбекистана, не Кыргызстана. На площадке 17–18 тысяч активных продавцов |
Кыргызская специфика: у e-commerce свой налог
В Кыргызстане для электронной торговли есть отдельный режим: налог на электронную торговлю — 2% вместо налога на прибыль, НДС и налога с продаж, с уплатой ежеквартально. Кто обязан его применять — вопрос главы 61 НК КР (ст. 443): продавец на чужой площадке под неё может и не подпадать, поэтому режим уточняй в своей налоговой, а выбор между упрощёнкой и общим режимом считай на цифрах конкретного клиента — оборот, маржа, кому продаёт.
Второй местный вопрос — документы. Освобождение от ЭСФ у торговли на едином налоге 0,5% и правила ККМ зависят от режима, поэтому ответ на «нужна ли селлеру касса и счета-фактуры» начинается с ответа на «какой у него режим». Как устроена эта связка — мы разбирали в статье про отличия учёта в Кыргызстане.
И третье: если селлер из КР продаёт на российских площадках, добавляется вопрос работы с юрисдикцией РФ — оформление, валюта, резидентство. Это отдельная тема, и у нас есть бесплатный разбор по работе с Россией.
Налог 2 %: что говорит кодекс и пример на обороте
Ставку 2 % я проверила по тексту Налогового кодекса КР в редакции на январь 2026 года — это глава 61, статьи 443–449 (НК КР на cbd.minjust.gov.kg). Что в ней важно для селлера:
| Параметр | Норма | Статья НК КР |
|---|---|---|
| Кто применяет | Организации и ИП, оказывающие услуги в электронной форме по реализации товаров на основе доменного имени или IP-адреса, зарегистрированных в КР; операторы торговых платформ | ст. 443 ч. 1 |
| Что заменяет | Налог на прибыль, НДС на облагаемые поставки, налог с продаж | ст. 443 ч. 3 |
| Условие по деньгам | Все расчёты по этой деятельности — через специально открытый счёт в банке, включая привязанные к нему электронные кошельки | ст. 443 ч. 2 |
| Другие режимы | По этой деятельности нельзя платить налоги по иному режиму, кроме общего: упрощёнка не применяется | ст. 443 ч. 5 |
| Налоговая база | Выручка от реализации товаров (и выручка от услуг в электронной форме по реализации чужих товаров) | ст. 445 ч. 1 |
| Ставка | 2 % | ст. 446 ч. 1 |
| Период, отчёт, уплата | Квартал; отчёт и уплата — не позднее 20 числа месяца, следующего за кварталом | ст. 447, 449 |
Первая строка — самая важная. Режим написан под тех, кто продаёт через свой домен или IP-адрес в Кыргызстане, и под операторов площадок. Подпадает ли под него твой клиент, который продаёт на чужой площадке, — вопрос по его конкретной схеме, и ответ бери в ГНС письменно, до того как считать по 2 %.
Пример на обороте. ИП «Айгуль», одна площадка, квартал. Продажи по отчётам площадки за вычетом возвратов — 8 400 000 сом, по 2 800 000 в месяц; удержания площадки — 1 650 000; на счёт пришло 6 750 000.
| Режим | База | Расчёт | Налог за квартал |
|---|---|---|---|
| Налог на электронную торговлю | Выручка от реализации — 8 400 000 (ст. 445) | 8 400 000 × 2 % | 168 000 сом, до 20 числа месяца после квартала |
| Та же ставка, но «с выплаты» — типичная ошибка | 6 750 000 | 6 750 000 × 2 % | 135 000 — недоплата 33 000 за квартал |
| Упрощёнка: торговля на электронной площадке, выручка до 50 млн сом за 12 месяцев, клиент не импортёр | Выручка, поступившая на счёт — 6 750 000 (ст. 422 ч. 2 п. 5) | 6 750 000 × 0,5 % | 33 750 сом (ст. 423 ч. 1 п. 1 «а») |
| Упрощёнка: клиент — импортёр | 6 750 000 | 6 750 000 × 2 % по безналу | 135 000 сом (ст. 423 ч. 1 п. 1 «б») |
Два вывода. База у режимов разная: на налоге 2 % — продажи, на упрощёнке у торговли через электронную площадку — то, что пришло на счёт, и возврат уменьшает её в том периоде, когда прошёл (ст. 422 ч. 4). Считать «с выплаты» там, где база — продажи, значит недоплатить; наоборот — переплатить. И упрощёнка на этих цифрах дешевле, но доступна, только если деятельность клиента не подпадает под главу 61, а 0,5 % не действует для импортёра, экспортёра и дистрибьютора. Общий режим — налог на прибыль 10 %, НДС 12 % и налог с продаж 1 % с торговли — считается уже на марже, не на обороте. Поэтому «2 % выгоднее» — не правило, а результат расчёта по конкретному клиенту.
Типичные ошибки первого месяца — проверь себя
Пять ошибок новичка выше — про подход. Эти пять — про первый месяц, когда подход уже правильный, а руки ещё делают по-старому.
- Сверила все площадки одной суммой. Комплект и сверка — по каждой площадке отдельно. Общая цифра, которая «сошлась примерно», прячет расхождения внутри.
- Месяц площадки приняла за календарный. Дата продажи и дата выплаты не совпадают, продажи последних дней месяца приходят в следующем. Расхождение на стыке — не ошибка учёта, а перенос; но его надо увидеть и записать, а не «подогнать».
- Перепутала базу режима. На налоге на электронную торговлю база — выручка от реализации (ст. 445 НК КР), на упрощёнке у торговли через электронную площадку — выручка, поступившая на счёт (ст. 422 ч. 2 п. 5). Посчитала не с той базы — недоплата или переплата на весь квартал.
- Выплаты идут на личную карту. При налоге 2 % все расчёты по этой деятельности — через специально открытый счёт (ст. 443 ч. 2). Деньги мимо него — нарушение условия режима, и выяснится это не у тебя, а на проверке.
- Не сохранила выгрузки. Площадка может ограничить доступ к кабинету, а подтверждать цифры за прошлые периоды придётся тебе. Архив по клиенту, по месяцам, сразу после сверки — а не «потом скачаем».
Почему селлер должен стоить дороже обычного ИП
Теперь сложи всё выше: несколько источников данных вместо одной выписки, ежемесячная сверка, возвраты и удержания, выбор режима, документы, возможный импорт. Это в разы больше работы, чем «обычный ИП с десятью операциями», — и чек должен это отражать.
Аргумент для клиента звучит просто: «я слежу, чтобы налоги считались с правильной базы, а не с выплат, — на кривом учёте ты переплатишь больше, чем стоит моё сопровождение». Селлер, который уже получал письмо от налоговой о расхождении данных, понимает это мгновенно.
Разберём твоего первого селлера — бесплатно
Если селлер уже стучится или уже взят и в учёте туман — приходи на бесплатный разбор: пройдём его схему по чек-листу, соберём месячный регламент и посчитаем обоснованный чек. Уйдёшь с планом и готовым коммерческим предложением.
Ставки и режимы — по данным ГНС Кыргызской Республики на дату публикации. Отчёты и кабинеты площадок различаются — регламент адаптируется под конкретную площадку клиента.
Частые вопросы
Источники
Государственная налоговая служба КР — специальные налоговые режимы · Налоговый кодекс КР (ред. от 06.08.2026)
Читайте также
Ещё по теме

Клиенты из России, когда живёшь в Кыргызстане: с чего начать
Рынок больше твоего города. Три вопроса до первого договора — статус, оформление...

Как получить опыт бухгалтеру, если без опыта никуда не берут
Замкнутый круг размыкается: вход через простые участки. Пять путей набрать практ...

Налоговая проверка: как перестать паниковать и что реально проверяют
Паника — это незнание процесса. Как устроены проверки по НК КР, три уровня риска...
Комментарии
Комментариев пока нет. Будьте первым.
Оставить комментарий